// Содержание
В британском правительственном чек-листе на случай беды наличные стоят в одной строке с бутилированной водой и консервами на три дня. Власти запустили кампанию Be Ready 22 октября 2026 года. Она советует держать дома монеты, купюры и карты на случай, если откажут электронные платежи или банкоматы. Нидерланды дают тот же совет с 2025 года.
Через три недели выяснилось, что потратить такой запас будет непросто. Post Office — национальная почтовая сеть, через которую британцы снимают и вносят деньги, — заказал опрос магазинов на главных торговых улицах. Только 32% из них сказали, что сейчас принимают наличные. Экономисты Европейского центрального банка называют наличные запасным колесом платёжной системы. Британское государство просит возить колесо с собой, а у двух третей опрошенных машин под него нет крепления.
Полдня без банкомата
Зачем держать купюры в коробке, если они и так лежат на счёте? Ответ показала Япония. 6 ноября 2026 года около 13:30 в 128 синкин-банках перестали работать окна в отделениях и банкоматы. Синкин — небольшие кооперативные банки для жителей и бизнеса своего района. Сбой пришёлся в основном на запад страны, от Окадзаки в префектуре Айти до Осаки и Хиросимы. Клиенты не могли ни снять деньги, ни внести. Общую сеть этих банков обслуживает Shinkin Kyodo Center. Он и центральный банк сети объяснили сбой поломкой оборудования: хакеры ни при чём. Всё заработало вскоре после семи вечера.
Пять с половиной часов звучат безобидно. Но всё это время деньги клиентов лежали на месте, просто достать их было нельзя. Банкомат оказался звеном той же цифровой цепочки, что и терминал на кассе. Ровно на этот случай британский чек-лист и упоминает банкоматы отдельно.
Наличные на счёте и наличные в кармане — разные деньги.
Деньги на счёте живут в той же системе, что и карта, и ломаются вместе с ней.
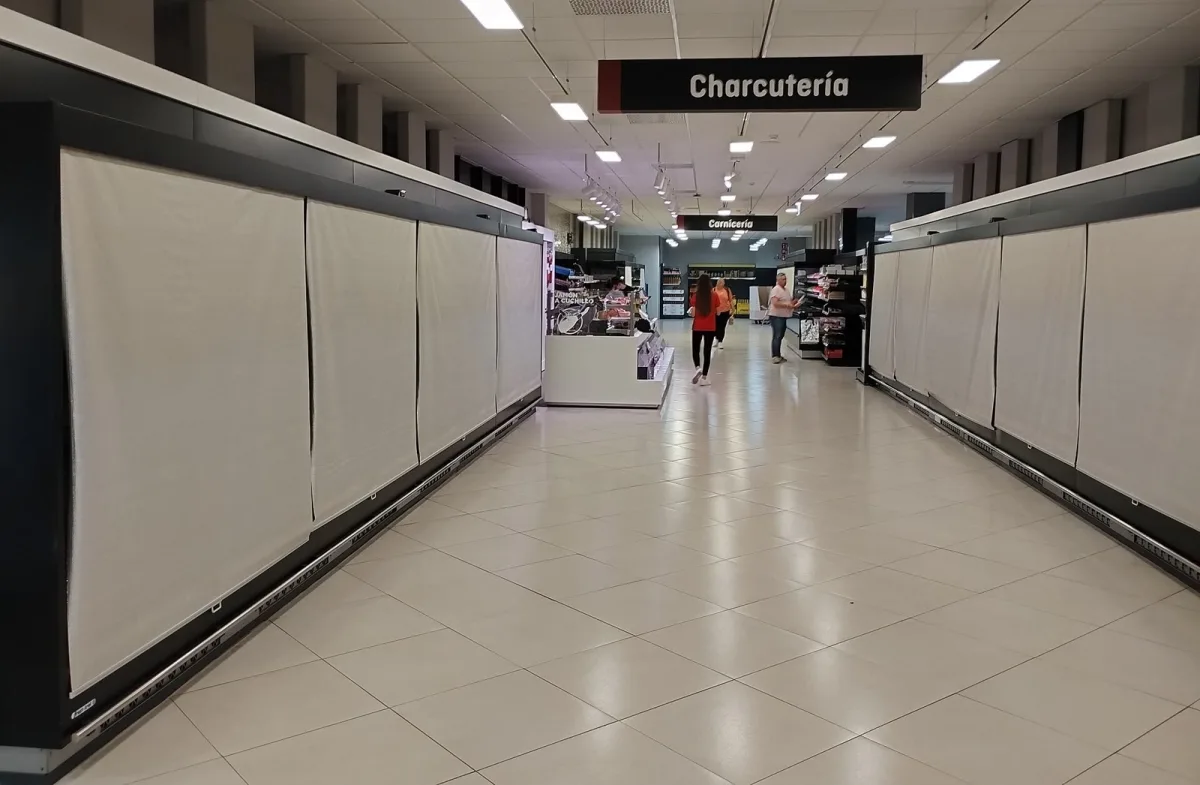
Масштабнее всего это проверили Испания и Португалия: 28 апреля 2025 года обе страны остались без электричества. Экономисты ЕЦБ Франческа Фаэлла и Алехандро Самора-Перес разобрали тот день в статье «Keep calm and carry cash». В обесточенных районах траты по картам в обычных магазинах упали примерно на 41–42%, покупки в интернете по всей Испании — примерно на 54%. Всё потребление в стране за день сократилось примерно на треть. Снять деньги там тоже было нельзя: банкоматы без тока молчат. Зато там, где свет был, — на Балеарских и Канарских островах, в Сеуте и Мелилье — наличные стали снимать заметно чаще. А когда на материке вернули электричество, люди в следующие дни снимали намного больше обычного.
Многие испанцы были к этому готовы: по опросу ЕЦБ 2024 года, 39% из них и так хранили дома запас наличных на всякий случай. Купюры не зависят ни от сервера, ни от розетки. Авторы статьи называют наличные на руках у людей «распределённой сетью ликвидности»: она выручает, когда отказывают центральные системы. Проще говоря, это тысячи маленьких кошельков, и ни один из них не нужно подключать к сети.
255 фунтов в час
Британский опрос в октябре провела компания Censuswide: она расспросила 2000 взрослых и 500 магазинов на главных улицах. Post Office опубликовал результаты 12 ноября. По ним видно, во что магазинам обходится зависимость от карт.
// Когда платежи ложатся
Как это выглядит вживую, рассказала Мелисса Сэмюэл, начальница почтового отделения в Бортон-он-те-Уотер, туристической деревне в Котсуолдсе. Когда у соседних магазинов ложатся терминалы, к ней приходят покупатели снять наличные. Часто их присылает сам магазин, чтобы человек вернулся к кассе и закончил покупку. Запасное колесо в этой истории лежит не дома, а в соседнем здании, и до него ещё надо дойти.
Странно другое: почти у каждого магазина план на такой случай уже есть. Письменный или согласованный с сотрудниками план держат 83% опрошенных, и 81% согласны, что наличные важны и для покупателей, и на случай аварии. Но в 90% этих планов пункта «принять наличные» нет. У покупателей картина зеркальная: из тех, кто за год не смог расплатиться, каждый пятый упёрся в то, что магазин не берёт наличные.
Цифра 32% выглядит резкой, и с ней спорят. Ассоциация магазинов у дома (ACS) говорит, что наличные берут 99% таких магазинов. Только группы разные: Post Office опрашивал магазины на главных торговых улицах, а ACS — магазины у дома. Как отбирали участников опроса, Post Office не сообщил, поэтому точнее проверить нельзя. И ещё одна оговорка. Банки платят Post Office, когда их клиенты снимают и вносят наличные на почте, так что заказчик опроса сам заинтересован, чтобы наличные принимали.
Совет знают, а коробка пустая
Даже в Нидерландах, где совет дали раньше всех, о нём знают 71% жителей, а выполняют 58%. Самая частая причина держать коробку пустой звучит обезоруживающе честно: не дошли руки. Это выяснили экономисты нидерландского центробанка Карин ван дер Кройсен и Николь Йонкер: в сентябре 2026 года они опубликовали опрос 5672 человек.
А сам совет скромный. С мая 2025 года национальный платёжный форум Нидерландов во главе с центробанком предлагает держать дома 70 евро на взрослого и 30 на ребёнка. Сумму посчитал институт семейных финансов Nibud: этого хватит на трое суток сбоя, если покупать только самое необходимое.
Знание помогает: кто слышал о совете, выполняет его на 21 процентный пункт чаще. Хуже всего с запасом у семей с тесным бюджетом, для которых 70 евро на человека не мелочь.
Цифровую страховку нидерландцы собрали охотнее, чем бумажную: у 70% есть больше одного способа заплатить на кассе. Две карты разных банков спасут, если упал один банк. Если же пропала связь или свет, как в Испании, вторая карта так же бесполезна, как первая.
Колесо есть, крепления нет
Наличные работают как страховка только при двух условиях: купюры лежат у человека, и их кто-то готов взять. Правительства пока занимаются первой половиной. Они печатают чек-листы и считают, сколько купюр положить в коробку на ребёнка. Вторая половина остаётся на совести магазинов.
Мнений на этот счёт три. Британский консорциум ритейлеров (BRC) представляет крупные сети. Он напоминает, что бизнес волен выбирать способы оплаты, но наличные как запасной вариант ценит. Магазины у дома говорят, что наличные у них и так берут. Post Office просит большего. Глава его банковского направления Бен Хантер Вуллард уложил это в одну фразу: «Если людей призывают пользоваться наличными, то и принимать их тоже стоит призывать».
Вторую половину задачи кто-то уже пробует решить не только советами. В Финляндии, как и в Австрии, советуют держать дома 70–100 евро на человека. А ещё, по словам авторов статьи ЕЦБ, финны изучают «устойчивые к сбоям» банкоматы: такие выдадут деньги, даже когда остальная цифровая система не отвечает.
Но и такой банкомат лишь наполнит коробку. Конверт с купюрами на полке выручит на три дня, только если его примет магазин за углом. Пока правительство оставило это решение каждому магазину, и запас на чёрный день стоит ровно столько, сколько касс вокруг готовы его принять.