// Sumário
“Não é possível exibir o saldo.” Foi essa a mensagem que os clientes do ueno viram no aplicativo do banco às 3h24 da madrugada de 3 de novembro de 2026, segundo o Euronews. Eram quase 3 milhões de pessoas, num país de cerca de 6,5 milhões de habitantes. Pelas contas do próprio banco, mais ou menos uma em cada três transferências instantâneas no Paraguai passava por ele. Ao amanhecer, estava tudo apagado: o aplicativo, os cartões, os caixas eletrônicos e as agências.
Em 29 de outubro, o banco havia anunciado que seu índice de capital, o colchão que absorve prejuízos, estava em 13,8%, com folga acima dos 12% exigidos. Quatro dias depois, pelas contas dos fiscais do banco central, ele era de 5,56%. Três dias mais tarde, em 5 de novembro, o presidente do país, Santiago Peña, renunciou.
Esta é a história de como um banco de celular virou a carteira de um país inteiro em cinco anos. E de por que não foi o aplicativo que quebrou.
Uma conta em quatro minutos
Em 2021, o conglomerado Grupo Vázquez comprou uma pequena financeira chamada Financiera El Comercio e a transformou num serviço digital. Em 2023, o banco central autorizou a empresa a operar como banco, e em 2024 o ueno engoliu uma instituição mais antiga, o Visión Banco, junto com seus clientes.
A proposta era simples. Você abria uma conta pelo celular só com a carteira de identidade, em menos de quatro minutos, segundo o relatório trimestral do banco. Sem tarifa na conta, sem tarifa no cartão de débito. No Paraguai, isso fazia diferença. Dados do Banco Mundial citados pelo ueno mostram que, em 2021, menos de três em cada dez adultos tinham conta em banco; em 2024, eram quase metade. Um estudo do birô de crédito Equifax, que o banco também cita, concluiu que mais de um milhão de paraguaios abriram a primeira conta bancária da vida no ueno. É um número de marketing, mas bate com os dados do Banco Mundial: para muita gente, o ueno virou o primeiro banco, e muitas vezes o único.
Uma camisa pela aposentadoria
Depois, o ueno foi ocupando espaço no dia a dia. Patrocinava o Cerro Porteño e o Olimpia, os dois maiores clubes de futebol do país e rivais eternos, além do estádio Defensores del Chaco. Aposentados que aceitavam receber o benefício no ueno ganhavam uma réplica da camisa da seleção. Cerca de 32 mil aposentados do IPS, o instituto estatal de previdência, recebiam seus pagamentos pelo banco.
Em junho de 2026, o ueno tinha 2,94 milhões de clientes, 63% da população adulta, segundo números próprios. Classificou o primeiro semestre como o melhor da sua história. Em março, vendeu US$ 350 milhões em títulos no exterior, e o húngaro OTP Bank elevou sua participação na controladora para US$ 47 milhões. Em 6 de outubro, a Associação Paraguaia de Anunciantes elegeu o ueno a “Marca do Ano”. Restavam ao banco quatro semanas de vida.
Os anunciantes aplaudiam, mas os investidores já estavam nervosos. No fim de outubro, a agência de classificação de risco Fitch mudou a perspectiva dos títulos do ueno de estável para negativa, citando o crescimento acelerado do balanço e o peso dos ativos intangíveis nele. Os títulos com vencimento em 2031, vendidos em março a 99 centavos por dólar, caíram para cerca de 87. Tudo isso dias antes do comunicado que alardeava os 13,8%.
O Estado também tinha dinheiro lá. A Al Jazeera estima em quase US$ 850 milhões os recursos públicos que o ueno administrava. Só o instituto de previdência IPS tinha cerca de US$ 355 milhões aplicados no banco, uns 9% da sua carteira, segundo o veículo argentino Perfil. Até a estatal de energia ANDE e a usina de Itaipu, que o Paraguai divide com o Brasil, mantinham contas ali.
Empréstimos para os amigos
O banco digital tropeçou no problema mais antigo do setor bancário. A fiscalização descobriu que ele tinha emprestado demais a empresas ligadas aos próprios donos.
Duas vezes em meados de 2026, os fiscais do banco central flagraram o ueno acima do limite para esse tipo de empréstimo. O banco achou uma saída simples: vendeu cerca de US$ 40 milhões em créditos problemáticos para uma empresa chamada Vinanzas. Mas as perguntas de senadores sugerem que a Vinanzas pagou com dinheiro captado por meio de títulos emitidos por empresas dos mesmos donos. Na prática, o banco recomprou as próprias dívidas ruins, e o risco só mudou de bolso.
Nada disso era segredo. O chefe de supervisão do banco central, Fernando Rivarola, descreveu o esquema num memorando confidencial em 10 de julho. Em 14 de setembro, o jornal ABC Color publicou as perguntas dos senadores sobre o caso. Eles também queriam saber por que Rivarola tinha sido transferido para outro órgão do governo. O presidente do banco central não respondeu ao jornal.
Os laços incômodos vinham de antes. Desde 2023, o banco central era comandado por Carlos Carvallo, que antes dirigia a Financiera Ueno. O próprio presidente Peña teve participação na Ueno Holding, empresa ligada aos donos do banco, até março de 2025. Em 2024, o chefe do ueno garantiu que o presidente não tinha vínculo com o banco em si. Até pouco tempo atrás, relata a AP, Peña tratava as preocupações com o ueno como uma campanha de difamação que assustava a população.
O desfecho levou uma semana.
// Um banco, dois veredictos
29 de outubro, o ueno sobre si mesmo
Índice de capital de 13,8% contra um mínimo de 12%. Um plano de capitalização de US$ 100 milhões: metade dos donos, metade de investidores privados. O objetivo declarado: “construir um banco para todos os paraguaios”.
2 de novembro, o banco central
Reavaliados os empréstimos e os ativos, o índice de capital ficou em 5,56%. As baixas passaram de 1,6 trilhão de guaranis, cerca de US$ 270 milhões. O banco não conseguiu completar uma reserva obrigatória de US$ 70 milhões.
O banco central disse que alguns empréstimos não tinham a documentação adequada e que alguns ativos valiam menos do que constava no balanço. Em 2 de novembro, sua diretoria votou por unanimidade por colocar o ueno em regime de resolução. Resolução não é falência no sentido comum: o regulador assume o controle, suspende as operações e repassa os depósitos e ativos a outros bancos por meio de concorrência.
A noite em que o aplicativo apagou
Na manhã de 3 de novembro, a diretora do banco central Liana Caballero disse a jornalistas que, a partir daquele dia, “nem o aplicativo, nem os cartões, nem qualquer serviço da instituição está ativo”. Formaram-se filas diante das agências fechadas, com policiais nas portas. O Euronews descreveu pessoas aos prantos implorando para sacar dinheiro e comprar o remédio de um filho gravemente doente, e um pedreiro que não conseguiu comprar comida para os filhos naquele dia. No dia seguinte, segundo a AP, tantos clientes correram para abrir conta em outros bancos que os aplicativos deles caíram.
O estrago foi além dos correntistas. Cerca de 7 mil funcionários do ueno ficaram sem salário, e centenas de trabalhadores do ueno e de outras empresas do Grupo Vázquez protestaram diante do Ministério do Trabalho. Pelas contas do próprio ueno, nenhum outro banco do país tinha emitido tantos cartões de débito e crédito. A associação nacional de importadores e comerciantes alertou de imediato que as vendas nos grandes varejistas cairiam 35%. “É mais uma agressão contra cidadãos honestos e trabalhadores, gente cujas pequenas economias são fruto de anos de trabalho”, disse à AP o manifestante Belarmino Balbuena.
O Fundo de Garantia de Depósitos do Paraguai, equivalente ao FDIC americano, cobre até 75 salários mínimos mensais por pessoa e por banco, cerca de US$ 38.600 (228,3 milhões de guaranis). O banco central insiste que o ueno é um caso isolado, e não o começo de uma crise sistêmica, e a associação de bancos do país diz que, por enquanto, não vê ameaça para outras instituições.
O problema é o tempo. Na frente da fila estão as contas pequenas, de até cerca de US$ 1.675, ou uns três meses de salário mínimo, desde que o titular não deva nada ao ueno e tenha conta em outro banco. A lei fixa como data-limite 17 de novembro, que pode ser estendido até 2 de dezembro. Para cerca de 280 mil clientes cujo único banco era o ueno, as autoridades estão abrindo contas do zero. Quem tinha mais de US$ 38.600 no ueno não tem garantia de receber tudo de volta.
O presidente, o banco e o regulador
O que veio depois andou mais rápido do que costumam andar as histórias de bancos. Em 3 de novembro, Carvallo, presidente do banco central, renunciou. Oito membros da cúpula do ueno foram detidos, entre eles o fundador Miguel Vázquez e o presidente do banco, Juan Manuel Gustale. Em 4 de novembro, o Ministério Público denunciou 27 pessoas ligadas ao banco e às empresas do grupo. Parlamentares começaram a falar em impeachment de Peña.
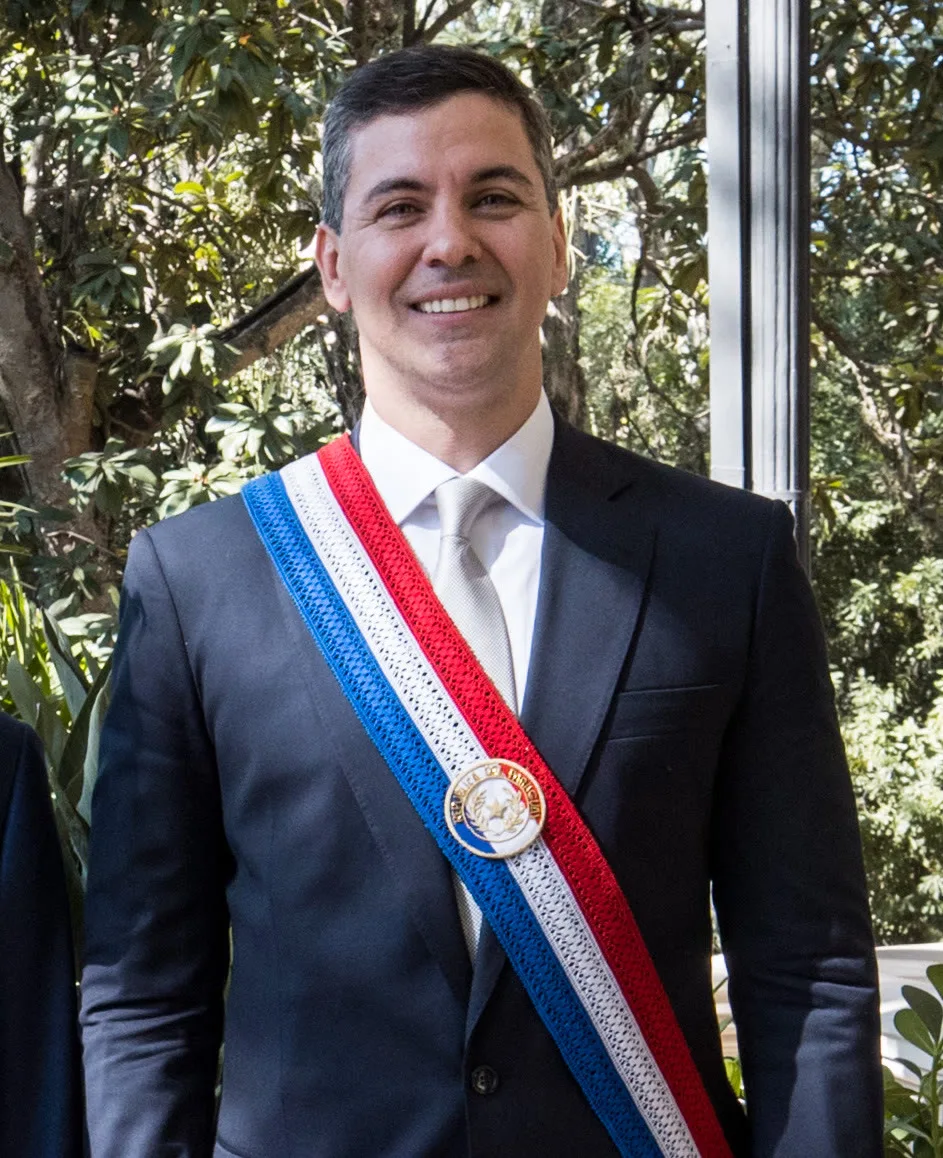
Em 5 de novembro, Peña anunciou a renúncia num pronunciamento em vídeo. “Meu maior desejo é que a devolução desses recursos esteja garantida”, disse. E continuou: “Também quero pedir desculpas ao povo se em algum momento eu falhei. Nunca foi minha intenção trair a confiança que depositaram em mim.” O que ele não fez foi assumir a responsabilidade pela quebra do banco. Minutos depois, informou o Decrypt, a Câmara dos Deputados votou o impeachment mesmo assim, por 78 a 0, e mandou o caso ao Senado. Agora o Senado precisa decidir se aceita a renúncia ou leva a destituição até o fim. A expectativa é que o vice-presidente Pedro Alliana assuma.
O bitcoin teria ajudado?
A imprensa cripto reagiu quase na hora: o Decrypt publicou sua matéria com o título “Bitcoin Fixes This?” (“O bitcoin resolve isso?”). O raciocínio é fácil de entender. Dinheiro guardado com um intermediário só fica disponível quando e quanto o intermediário deixa. Se você guarda as próprias chaves, a decisão de um regulador no meio da madrugada não te alcança.
Justiça seja feita, o Decrypt também apresenta o outro lado. Ninguém recupera uma chave perdida, nem um intermediário, nem a polícia, e corretoras de cripto podem congelar saques do mesmo jeito que os bancos. E tem mais: carteira cripto não tem garantia de depósito, e as empresas que emitem stablecoins, os dólares digitais do mundo cripto, têm um botão de congelamento e apertam esse botão.
O dinheiro no ueno sempre foi digital; o que quebrou foi outra coisa. Em cinco anos, uma única empresa passou a concentrar as contas de 60% dos adultos, um terço das transferências do país, aposentadorias e centenas de milhões em dinheiro público. A fiscalização, segundo os senadores, fez vista grossa. O aplicativo tornou o banco prático, e a praticidade o tornou gigante. A supervisão ficou para trás.
O milhão de pessoas que abriu a primeira conta no ueno acaba de ter sua primeira lição sobre bancos: o que é garantia de depósito e quantos dias demora o ressarcimento. Um cartaz nos protestos em Assunção, a capital, fazia uma pergunta que ninguém respondeu até agora: “Quem vai responder pelas economias de uma vida inteira?”