// 目次
「残高を表示できません」。Euronewsによれば、2026年11月3日午前3時24分、ueno(ウエノ)の利用者がバンキングアプリを開くと、こう表示されていた。利用者は300万人近く。人口およそ650万人の国での話だ。銀行自身の集計では、パラグアイの即時送金のおよそ3件に1件がueno経由だった。朝までに、アプリもカードもATMも支店も、すべてが止まった。
10月29日、同行は自己資本比率、つまり損失を吸収するクッションが13.8%で、規制の求める12%を十分に上回っていると発表したばかりだった。その4日後、中央銀行の検査官が弾き出した数字は5.56%。さらに3日後の11月5日、同国の大統領サンティアゴ・ペニャが辞任した。
これは、スマホの中の銀行がわずか5年で一国の財布になった物語だ。そして、壊れたのはアプリではなかったという物語でもある。
口座開設は4分
2021年、複合企業グルポ・バスケスはフィナンシエラ・エル・コメルシオという小さな金融会社を買収し、デジタルサービスとして作り直した。2023年には中央銀行から正式な銀行になる認可を受け、2024年には老舗のビシオン銀行を顧客ごと飲み込んだ。
売り文句はシンプルだった。身分証1枚あれば、スマホで口座が開ける。同行の四半期報告書によれば、かかる時間は4分足らず。口座にもデビットカードにも手数料はない。これがパラグアイでは大きかった。uenoが引用する世界銀行のデータでは、2021年に銀行口座を持つ成人は10人に3人もいなかったが、2024年にはほぼ半数になった。同行が同じく引用する信用調査会社エクイファックスの調査では、100万人を超えるパラグアイ人が人生初の銀行口座をuenoで開いたという。宣伝用の数字ではあるが、世界銀行のデータとも辻褄が合う。多くの人にとって、uenoは初めての銀行であり、唯一の銀行であることも多かった。
ユニフォームと引き換えに年金を
そこからuenoは日常生活に入り込んでいく。国内の二大サッカークラブで永遠のライバルでもあるセロ・ポルテーニョとオリンピア、そしてデフェンソレス・デル・チャコ・スタジアムのスポンサーになった。年金の受け取り先をuenoにした受給者には、代表チームのレプリカユニフォームが贈られた。国の社会保障機関IPSの年金受給者のうち、約3万2000人が同行で年金を受け取っていた。
2026年6月時点で、uenoの顧客は294万人。同行の発表では成人人口の63%にあたる。同行はこの上半期を「史上最高」と呼んだ。3月には海外で3億5000万ドルの社債を発行し、ハンガリーのOTP銀行は親会社への出資を4700万ドルに引き上げた。10月6日、パラグアイ広告主協会はuenoを「ブランド・オブ・ザ・イヤー」に選んだ。同行に残された時間は、あと4週間だった。
広告主たちが拍手を送る一方で、投資家はすでに神経を尖らせていた。10月下旬、格付け会社フィッチはuenoの社債の見通しを「安定的」から「ネガティブ」に引き下げた。理由は、バランスシートの膨張の速さと、その中で無形資産が占める割合の大きさだ。3月に額面1ドルあたり99セントで売り出された2031年償還債は、約87セントまで下落した。13.8%を誇るプレスリリースが出たのは、そのわずか数日後のことだ。
国もここにお金を置いていた。アルジャジーラによると、uenoが運用していた公的資金は8億5000万ドル近い。アルゼンチンのメディアPerfilによれば、年金機関IPSだけで約3億5500万ドル、運用資産のおよそ9%を同行に預けていた。国営電力会社ANDEや、パラグアイがブラジルと共同保有するイタイプ・ダムまでもが、ここに口座を持っていた。
身内への融資
デジタル銀行を崩したのは、銀行業で最も古い問題だった。監督当局は、同行が自社のオーナーにつながる企業に貸しすぎていたことを突き止めたのだ。
2026年半ば、中央銀行の監督当局は二度にわたり、uenoがこの種の融資の上限を超えているのを見つけた。同行が選んだ抜け道は単純だった。約4000万ドルの問題債権を、ビナンサスという会社に売却したのだ。ところが上院議員たちの質問からは、ビナンサスがその代金を、同じオーナーの企業が発行した社債で集めた資金で払ったことがうかがえる。要するに銀行は自分の不良債権を自分で買い戻したわけで、リスクは片方のポケットから別のポケットへ移っただけだった。
これは秘密でもなんでもなかった。中央銀行の監督部門トップ、フェルナンド・リバロラは7月10日付の極秘メモでこの仕組みを詳しく説明している。9月14日には新聞ABCコロールが、この件に関する上院議員たちの質問を報じた。議員たちは、なぜリバロラが別の政府機関に異動させられたのかも問いただしていた。中央銀行総裁は同紙の取材に答えなかった。
気まずいつながりはもっと前からあった。2023年から中央銀行を率いていたカルロス・カルバジョは、以前フィナンシエラ・ウエノのトップだった人物だ。ペニャ大統領自身も、2025年3月まで銀行のオーナーと関係するウエノ・ホールディングの株を保有していた。2024年、uenoのトップは、大統領は銀行そのものとは何の関係もないと強調した。AP通信によれば、ペニャはつい最近まで、uenoへの懸念を国民を怖がらせる中傷キャンペーンだと一蹴していた。
幕切れまでは1週間だった。
// 同じ銀行、二つの診断
10月29日、ueno自身の発表
自己資本比率は13.8%、最低基準は12%。1億ドルの資本増強計画は、半分をオーナーが、半分を民間投資家が出す。掲げた目標は「すべてのパラグアイ人のための銀行づくり」。
11月2日、中央銀行
融資と資産を評価し直すと、自己資本比率は5.56%だった。評価減は1兆6000億グアラニー超、約2億7000万ドル。同行は必要な7000万ドルの準備金を積み増せなかった。
中央銀行によれば、書類が整っていない融資があり、帳簿上の価値より実際には目減りしている資産もあった。11月2日、中央銀行の理事会は全会一致でuenoの破綻処理を決めた。破綻処理は通常の意味での倒産とは違う。規制当局が経営権を握って業務を止め、預金と資産を競争入札で他の銀行に引き継ぐのだ。
アプリが消えた夜
11月3日の朝、中央銀行理事のリアナ・カバジェロは記者団に、この日をもって「アプリもカードも、同行のいかなるサービスも稼働していない」と語った。閉ざされた支店の前には行列ができ、入口には警官が立った。Euronewsは、重い病気の子どもの薬代を払うために預金を引き出させてほしいと泣いて頼む人々や、その日子どもに食べ物を買ってやれなかった建設作業員の姿を伝えている。AP通信によると、翌日には他行で口座を開こうとする客が殺到し、ほかの銀行のアプリまでダウンした。
被害は預金者にとどまらなかった。uenoの従業員約7000人が給料を受け取れなくなり、uenoとグルポ・バスケス傘下企業の従業員数百人が労働省の前で抗議した。同行自身の説明では、uenoは国内のどの銀行よりも多くのデビットカードとクレジットカードを発行していた。全国輸入業者・商業者協会はすぐさま、大手小売の売上が35%落ちると警告した。「真面目に働く市民が、またしても踏みにじられた。わずかな蓄えは、何年も働いてきた結晶なのに」。抗議に参加したベラルミノ・バルブエナはAP通信にそう語った。
パラグアイの預金保証基金は、アメリカのFDICにあたる制度で、1人1行あたり最低賃金75か月分、約3万8600ドル(2億2830万グアラニー)まで保護する。中央銀行はuenoが例外的なケースで、システム全体の危機の始まりではないと強調し、同国の銀行協会も今のところ他行への脅威は見当たらないとしている。
問題はタイミングだ。最初に払い戻されるのは小口の口座で、上限は約1675ドル、最低賃金のおよそ3か月分。しかも本人がuenoに借金がなく、他行に口座を持っていることが条件になる。法律の定める期限は11月17日で、12月2日まで延長できる。uenoが唯一の銀行だった約28万人の顧客については、当局がゼロから口座を開設している。uenoに3万8600ドルを超える額を預けていた人には、全額が戻る保証はない。
大統領、銀行、規制当局
そこから先の展開は、銀行の話としては異例の速さだった。11月3日、中央銀行総裁のカルバジョが辞任。創業者ミゲル・バスケスや頭取フアン・マヌエル・グスタレを含むuenoの経営陣8人が拘束された。11月4日、検察は同行とグループ企業に関わる27人を起訴した。議員たちはペニャの弾劾を口にし始めた。
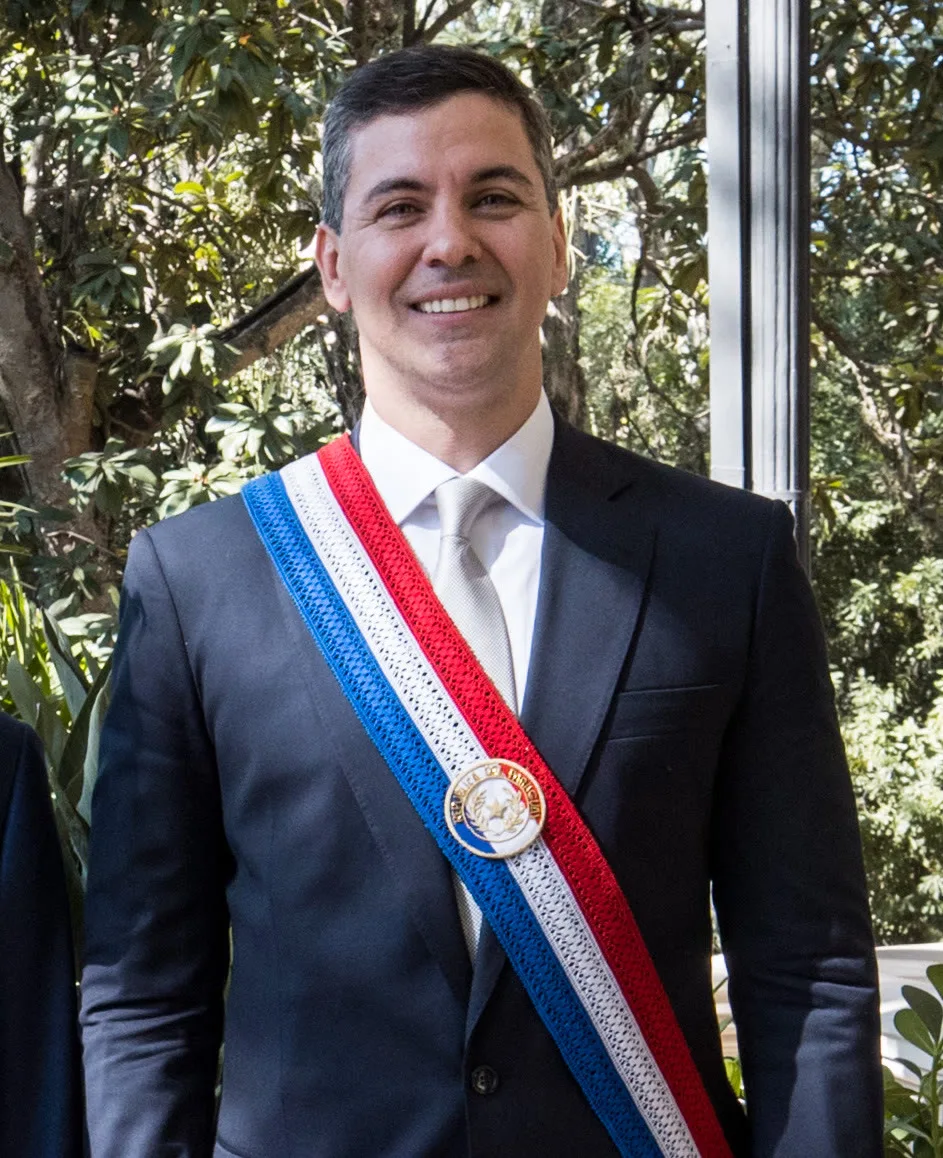
11月5日、ペニャはビデオ演説で辞任を表明した。「私の最大の願いは、あの資金が確実に返還されることです」と語り、こう続けた。「どこかで国民の期待を裏切ったのであれば、お詫びしたいと思います。私に寄せられた信頼を裏切るつもりは一度もありませんでした」。ただし、銀行破綻の責任を認めることはなかった。Decryptによれば、その数分後、下院はそれでも78対0で彼の弾劾を可決し、案件を上院に送った。上院は辞任を受理するか、罷免まで進めるかを決めなければならない。後任にはペドロ・アリアナ副大統領が就く見通しだ。
ビットコインなら救えたか?
暗号資産メディアはすぐさま反応した。Decryptは「Bitcoin Fixes This?(ビットコインなら解決する?)」という見出しで記事を出した。理屈はわかりやすい。仲介者が預かるお金は、仲介者が許す範囲でしか使えない。自分で鍵を持っていれば、真夜中に規制当局が何を決めようと、そのお金には手が出せない。
Decryptの名誉のために言っておくと、反対側の言い分もきちんと紹介している。失くした鍵は誰にも取り戻せない。仲介者にも警察にもだ。それに暗号資産取引所も、銀行と同じように出金を凍結できる。さらに付け加えれば、暗号資産ウォレットには預金保険がないし、暗号資産の世界のデジタルドルであるステーブルコインの発行会社は凍結ボタンを持っていて、実際に使っている。
uenoのお金は最初からデジタルだった。壊れたのは別のものだ。5年のあいだに、1社が成人の60%の口座、国内送金の3分の1、年金、そして数億ドルの公的資金を抱えるようになった。上院議員たちに言わせれば、監督当局は見て見ぬふりをした。アプリが銀行を便利にし、便利さが銀行を巨大にした。監督は最後まで追いつかなかった。
uenoで初めて口座を開いた100万人は、いま、銀行について最初の授業を受けている。預金保険とは何か、そして払い戻しに何日かかるのか。首都アスンシオンの抗議集会で掲げられたプラカードの一枚は、まだ誰も答えていない問いを投げかけていた。「一生分の貯金の責任は、誰が取るのか?」