// 目次
英国政府の公式な防災チェックリストでは、現金はボトル入りの水や3日分の缶詰と同じリストに載っている。2026年10月22日に始まった政府キャンペーン「Be Ready」は、電子決済やATMが止まったときに備えて、硬貨と紙幣、カードを家に置いておくよう呼びかける。オランダは2025年から同じことを勧めている。
蓄えた現金は、蓄えるより使うほうが難しいかもしれない。3週間後、そんな兆しが見えてきた。ポスト・オフィスは英国全土に窓口を持つ郵便網で、現金の預け入れや引き出しもできる。そのポスト・オフィスの依頼で行われた調査で、いま現金を受け付けていると答えた商店街の小売店はわずか32%だった。欧州中央銀行(ECB)のエコノミストは、現金を決済システムのスペアタイヤと呼ぶ。英国政府は国民にそのスペアを積んでおけと言うが、調査に答えた店の3軒に2軒には、それを取り付ける場所がない。
ATMが使えなかった半日
お金はもう銀行にあるのに、なぜ紙幣を箱にしまっておくのか。その答えを今月、日本が示した。2026年11月6日午後1時30分ごろ、128の信用金庫で窓口とATMが止まった。信用金庫は地域の住民や事業者を相手にする小さな協同組織の金融機関で、影響を受けたのは主に西日本、愛知県岡崎市から大阪、広島にかけての信金だった。利用者は引き出しも預け入れもできなかった。共同システムを運営する信金共同センターと信金中央金庫は機器の故障が原因だとし、サイバー攻撃は否定した。午後7時過ぎにはすべて復旧した。
5時間半なら大したことはないように聞こえる。だがその間ずっと、利用者のお金はいつもの場所にあったのに、誰もそこに手が届かなかった。ATMもまた、レジのカード端末と同じデジタルの鎖の輪の一つにすぎなかったのだ。英国のチェックリストがわざわざATMを別に挙げているのは、まさにこの事態を想定してのことだ。
銀行にあるお金と、ポケットにあるお金は、別の種類のお金だ。
口座のお金はカードと同じシステムの中にあり、システムが止まれば道連れになる。
これまでで最大の実地試験になったのは、2025年4月28日にスペインとポルトガルで起きた大停電だ。ECBのエコノミスト、フランチェスカ・ファエラとアレハンドロ・サモラ=ペレスは、「Keep calm and carry cash(落ち着いて、現金を持て)」と題した論考でこの日を詳しく分析した。停電した地域では、実店舗でのカード支出がおよそ41〜42%落ち込んだ。スペイン全体のオンライン支出は約54%減り、その日の国内消費全体も約3分の1落ち込んだ。現金を引き出すという手も使えなかった。電気の来ていないATMは、ただの金属の箱だ。電気が止まらなかったバレアレス諸島やカナリア諸島、セウタとメリリャでは引き出しが急増した。本土に電気が戻ると、その後の数日間、人々はふだんよりはるかに多くの現金を引き出した。
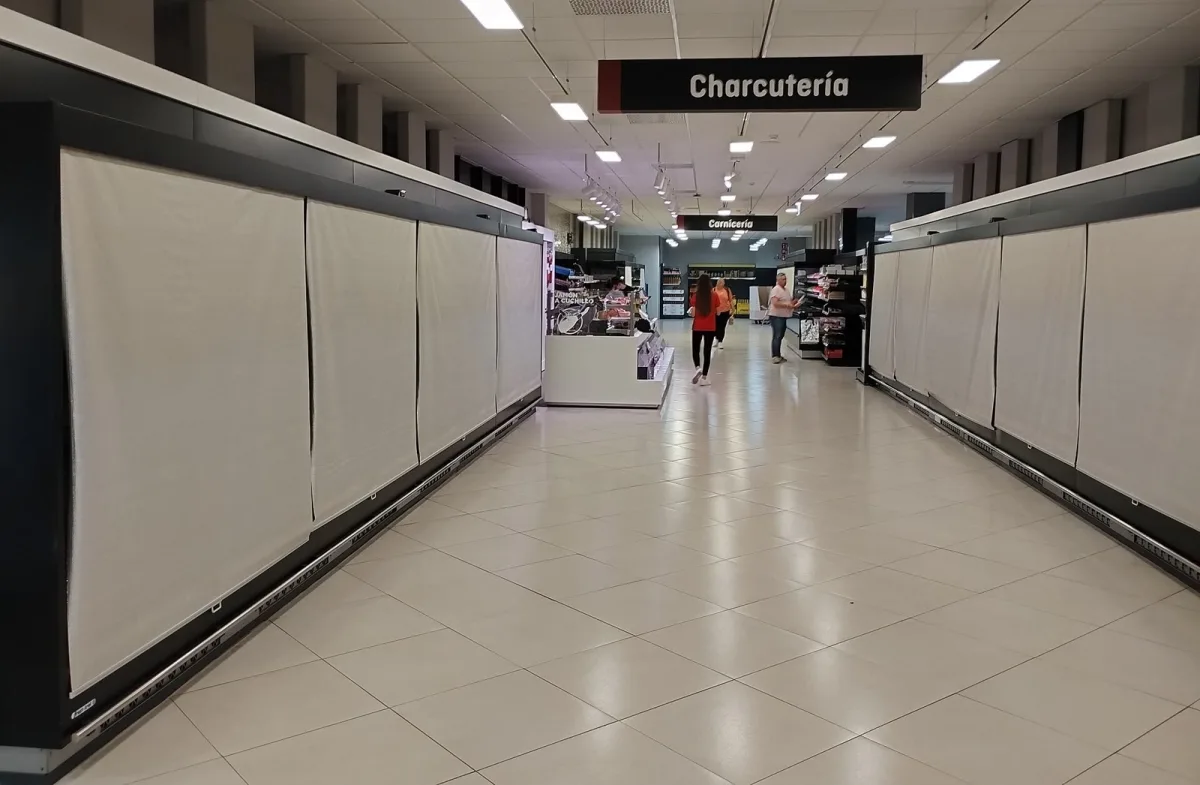
備えのあるスペイン人も多かった。2024年のECBの調査では、39%が万一に備えてすでに家に現金を置いていた。紙幣はサーバーにもコンセントにも頼らない。著者らは、人々の手元にある現金は中央集権型のシステムが倒れたときの「分散型の流動性ネットワーク」になると書く。平たく言えば、どれもプラグを差す必要のない、何千もの小さな財布だ。
1時間で255ポンド
英国の調査では、調査会社Censuswideが10月に成人2000人と商店街の小売店500店にアンケートを行った。ポスト・オフィスが11月12日に結果を公表した。そこからは、カード頼みが店にとってどれだけ高くつくかが見えてくる。
// 決済が止まると
コッツウォルズの観光村ボートン・オン・ザ・ウォーターで郵便局を営むメリッサ・サミュエルは、現場で何が起きるかを語っている。近所の店でカード端末が止まると、客が現金を引き出しに彼女の局へやって来る。店の側が客をこちらへ回してくることも多い。現金を下ろしてレジに戻り、支払いを済ませてもらうためだ。この筋書きでは、スペアタイヤは家にはない。隣の建物にあって、そこまで歩いて取りに行かなければならない。
奇妙なのは、ほとんどの店がすでにこうした事態への計画を持っていることだ。調査対象の約83%は文書化された、あるいは取り決め済みの緊急時計画を持ち、81%は客と非常時のために現金を使える状態にしておくことが大切だと考えている。それなのに、その計画の90%は現金を想定していない。買い物客の側からは、ちょうど鏡写しの光景が見える。少なくとも一度支払えなかった人のうち、およそ5人に1人は現金を受け付けない店に当たった。
32%という数字は衝撃的だが、誰もが受け入れているわけではない。街角の小さな店の言い分は違う。コンビニエンスストアの業界団体ACS(Association of Convenience Stores)によれば、コンビニの99%が現金を受け付けている。二つの数字が指す店は別物なのだ。ポスト・オフィスが尋ねたのは商店街の小売店で、ACSが代弁するのはコンビニだ。ポスト・オフィスは回答者の選び方を明らかにしておらず、この数字をそれ以上検証することはできない。もう一つ注意点がある。銀行は、自行の顧客がポスト・オフィスの窓口で現金を出し入れできるよう、ポスト・オフィスに料金を払っている。つまり調査のスポンサーは、店が現金を受け付けることに利害を持っているのだ。
知ってはいるが、箱は空のまま
いち早くこの助言を出したオランダでさえ、知っている人は71%なのに、実行しているのは58%にとどまる。箱が空のままの理由で最も多いのは、拍子抜けするほど正直なものだ。ただ、まだ手をつけていないだけなのだ。これはオランダ中央銀行のエコノミスト、カリン・ファン・デル・クラウセンとニコル・ヨンカーが2026年9月に発表した5672人を対象とする調査でわかった。
助言そのものは控えめだ。2025年5月から、中央銀行が議長を務めるオランダの全国決済フォーラムは、大人1人あたり70ユーロ、子ども1人あたり30ユーロを家に置くよう勧めている。金額を算出したのは、オランダの家計研究機関Nibudだ。3日間の混乱のあいだ必需品をまかなえる額で、ふだんの暮らしを続けるためのものではない。
知っているかどうかで差は出る。助言を聞いたことのある人は、実行する確率が21ポイント高い。最も遅れているのは家計の苦しい世帯だ。1人70ユーロは、彼らにとって決して小さな額ではない。
オランダの人々は、紙のバックアップよりデジタルのバックアップに熱心だった。70%がレジでカードやスマホを使う支払い手段を二つ以上持っている。別々の銀行のカードが2枚あれば、一つの銀行が止まっても助かる。だがスペインのようにネットワークや電気が落ちれば、2枚目のカードも1枚目と同じく役に立たない。
取り付け場所のないスペアタイヤ
現金が保険として働くには、二つの条件がそろわなければならない。人々の手元に紙幣があること、そしてそれを受け取ってくれる相手がいることだ。いまのところ各国政府が取り組んでいるのは前半だけだ。チェックリストを刷り、子ども1人につき紙幣を何枚取っておくかを計算する。後半は店任せにしている。
三者がそれぞれの立場を示している。大手チェーンを代表する英国小売協会(BRC)は、どの決済手段を受け付けるかは企業の自由であり、現金はバックアップとして重んじられていると言う。コンビニは、すでに現金を受け付けていると言う。ポスト・オフィスはそれ以上を求める。同社の銀行業務責任者ベン・ハンター・ウーラードは、それを一文にまとめた。「現金の利用を勧めるなら、その受け入れも勧めるべきだ」
すでに助言の先へ進んでいる国が一つある。オーストリアと同じく1人あたり70〜100ユーロを家に置くよう勧めているフィンランドは、ECBの著者らによれば「障害に強い」ATMを検討している。ほかのデジタルシステムが沈黙しても、お金を出し続ける機械だ。
だがそのATMでさえ、箱を満たすだけだ。棚に置いた紙幣の封筒で3日間をしのげるのは、角の店がそれを受け取ってくれる場合だけだ。いまのところ英国政府は、その判断を一軒一軒の店に委ねている。もしものための蓄えの価値は、それを受け取ってくれる近所のレジの数で決まる。