// Sommaire
Sur la liste officielle des réflexes d’urgence au Royaume-Uni, l’argent liquide figure à côté de l’eau en bouteille et de trois jours de conserves. La campagne gouvernementale Be Ready, lancée le 22 octobre 2026, invite les ménages à garder chez eux des pièces, des billets et des cartes au cas où les paiements électroniques ou les distributeurs tomberaient en panne. Les Pays-Bas donnent le même conseil depuis 2025.
Trois semaines plus tard, un premier signal est tombé : dépenser ce bas de laine pourrait s’avérer plus compliqué que de le constituer. Dans un sondage réalisé pour le Post Office, le réseau postal national britannique, où l’on peut aussi retirer et déposer de l’argent, seuls 32 % des commerçants de centre-ville ont déclaré accepter aujourd’hui les espèces. Les économistes de la Banque centrale européenne voient dans le liquide la roue de secours du système de paiement. L’État britannique demande aux gens d’avoir cette roue dans le coffre, et deux magasins sondés sur trois n’ont nulle part où la monter.
Une demi-journée sans distributeur
Pourquoi garder des billets dans une boîte quand l’argent dort déjà à la banque ? Le Japon a apporté la réponse ce mois-ci. Le 6 novembre 2026, vers 13 h 30, les guichets et les distributeurs de 128 banques shinkin ont cessé de fonctionner. Les shinkin sont de petites banques coopératives au service des habitants et des entreprises locales ; celles qui ont été touchées se trouvaient surtout dans l’ouest du pays, d’Okazaki, dans la préfecture d’Aichi, jusqu’à Osaka et Hiroshima. Les clients ne pouvaient ni retirer ni déposer. Le Shinkin Kyodo Center, qui gère le réseau commun de ces banques, et la Shinkin Central Bank ont mis en cause un équipement défectueux et écarté la piste d’une cyberattaque. Tout est rentré dans l’ordre peu après 19 h.
Cinq heures et demie, cela semble anodin. Mais pendant tout ce temps, l’argent des clients se trouvait exactement là où il avait toujours été, et personne ne pouvait y toucher. Le distributeur s’est révélé n’être qu’un maillon de plus de la chaîne numérique, au même titre que le terminal de paiement en caisse. C’est précisément ce scénario que prévoit la liste britannique en mentionnant les distributeurs à part.
L’argent en banque et l’argent en poche, ce sont deux monnaies différentes.
L’argent sur un compte vit dans le même système que votre carte, et il tombe en même temps qu’elle.
Le plus grand test grandeur nature a eu lieu le 28 avril 2025, quand l’Espagne et le Portugal ont été privés d’électricité. Les économistes de la BCE Francesca Faella et Alejandro Zamora-Pérez ont décortiqué cette journée dans un article intitulé « Keep calm and carry cash » (« Restez calmes et ayez du liquide »). Dans les zones plongées dans le noir, les paiements par carte en magasin ont chuté d’environ 41–42 %. Les achats en ligne dans toute l’Espagne ont reculé d’environ 54 %, et la consommation totale du pays ce jour-là a baissé d’à peu près un tiers. Impossible aussi de retirer du liquide : un distributeur sans courant n’est qu’une boîte en métal. Là où la lumière est restée allumée, aux Baléares et aux Canaries, à Ceuta et à Melilla, les retraits ont bondi. Et une fois le courant revenu dans la péninsule, les gens ont retiré bien plus que d’habitude les jours suivants.
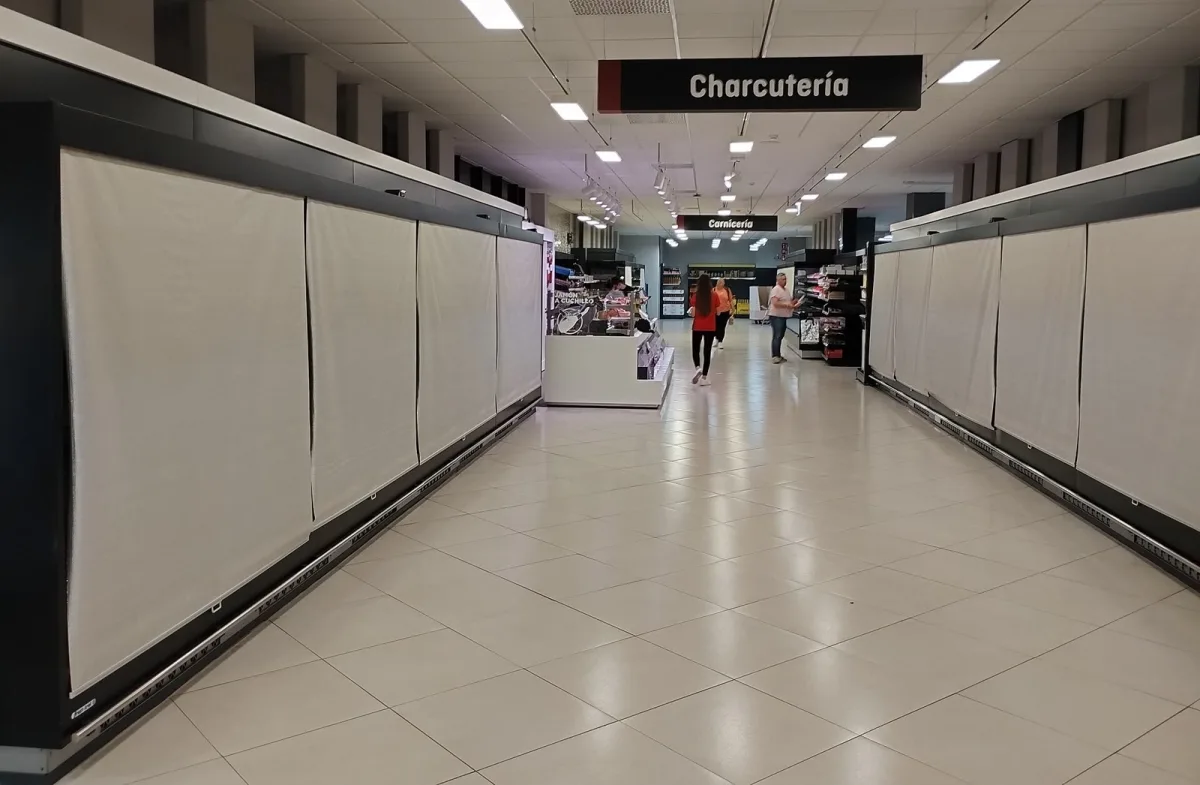
Beaucoup d’Espagnols étaient parés : selon une enquête de la BCE de 2024, 39 % d’entre eux gardaient déjà une réserve d’espèces à la maison, au cas où. Les billets ne dépendent ni d’un serveur ni d’une prise de courant. Selon les auteurs, le liquide détenu par la population forme « un réseau de liquidité distribué » quand les systèmes centralisés flanchent. Autrement dit, des milliers de petits porte-monnaie, dont aucun n’a besoin d’être branché.
255 livres de l’heure
Pour le sondage britannique, l’institut Censuswide a interrogé en octobre 2 000 adultes et 500 commerçants de centre-ville. Le Post Office a publié les résultats le 12 novembre, et ils montrent ce que coûte à un magasin sa dépendance aux cartes.
// Quand les paiements lâchent
Melissa Samuel, qui tient le bureau de poste de Bourton-on-the-Water, village touristique des Cotswolds, a raconté à quoi cela ressemble concrètement. Quand les terminaux de paiement tombent en panne dans les boutiques voisines, les clients viennent retirer du liquide à son guichet. Souvent, c’est le magasin lui-même qui les envoie, pour qu’ils puissent revenir à la caisse et terminer leur achat. Dans cette version de l’histoire, la roue de secours n’est pas à la maison. Elle est dans le bâtiment d’à côté, et il faut encore aller la chercher à pied.
Le plus curieux, c’est que la plupart des magasins ont déjà un plan pour ce cas de figure. Quelque 83 % des sondés disposent d’un plan de continuité écrit ou convenu, et 81 % jugent important de garder des espèces à disposition pour les clients et les urgences. Pourtant, 90 % de ces plans font l’impasse sur le liquide. Côté clients, c’est le même tableau vu de l’autre côté du comptoir : parmi ceux qui n’ont pas pu payer au moins une fois, environ un sur cinq est tombé sur un magasin qui refusait les espèces.
Ce chiffre de 32 % a de quoi frapper, et il ne fait pas l’unanimité. Les commerces de proximité tiennent un autre discours : leur organisation professionnelle, l’Association of Convenience Stores (ACS), affirme que 99 % des épiceries de proximité acceptent le liquide. Les deux chiffres ne parlent pas des mêmes magasins : le Post Office a interrogé des commerçants de centre-ville, tandis que l’ACS représente les commerces de proximité. Le Post Office n’a pas précisé comment les répondants ont été choisis, impossible donc de vérifier ce chiffre plus avant. Autre réserve : les banques paient le Post Office pour que leurs clients puissent retirer et déposer de l’argent dans ses bureaux. Autrement dit, le commanditaire du sondage a tout intérêt à ce que les magasins acceptent les espèces.
Le conseil est connu, la boîte reste vide
Même aux Pays-Bas, où le conseil est apparu en premier, 71 % des habitants le connaissent, mais seuls 58 % le suivent. La raison la plus fréquente d’une boîte vide est d’une franchise désarmante : on n’a tout simplement pas encore trouvé le temps de s’en occuper. Ce constat vient de Carin van der Cruijsen et Nicole Jonker, économistes de la banque centrale néerlandaise, qui ont publié en septembre 2026 une enquête menée auprès de 5 672 personnes.
Le conseil lui-même est modeste. Depuis mai 2025, le forum national des paiements néerlandais, présidé par la banque centrale, suggère de garder chez soi 70 € par adulte et 30 € par enfant. C’est le Nibud, l’institut néerlandais des finances des ménages, qui a calculé la somme : de quoi couvrir l’essentiel pendant trois jours de perturbations, pas de quoi mener une vie normale.
L’information compte : chez ceux qui ont entendu parler du conseil, la probabilité de le suivre est supérieure de 21 points de pourcentage. Ce sont les ménages aux budgets serrés qui traînent le plus, car pour eux, 70 € par tête, c’est une vraie somme.
Le plan B numérique a davantage séduit les Néerlandais que le plan B en papier : 70 % disposent de plus d’un moyen de payer par carte ou par téléphone en caisse. Deux cartes de deux banques différentes vous sauvent la mise si l’une d’elles tombe en panne. Si c’est le réseau ou l’électricité qui lâche, comme en Espagne, la deuxième carte est aussi inutile que la première.
Une roue de secours sans essieu
Le liquide ne fait office d’assurance qu’à deux conditions : que les gens aient des billets sous la main et que quelqu’un accepte de les prendre. Pour l’instant, les gouvernements ne s’occupent que de la première moitié : ils publient des listes de réflexes d’urgence et calculent combien de billets mettre de côté pour chaque enfant. La seconde, ils la laissent aux magasins.
Trois camps donnent de la voix. Le British Retail Consortium (BRC), qui représente les grandes enseignes, rappelle que les entreprises sont libres de choisir les moyens de paiement qu’elles acceptent et que le liquide est apprécié comme solution de secours. Les commerces de proximité affirment accepter déjà les espèces. Le Post Office veut aller plus loin. Son directeur des services bancaires, Ben Hunter Woollard, l’a résumé en une phrase : « Si l’on encourage l’usage du liquide, il faut aussi encourager son acceptation. »
Un pays va déjà au-delà du simple conseil. La Finlande, qui, comme l’Autriche, recommande aux ménages de garder 70 à 100 € par personne à la maison, étudie des distributeurs « à l’épreuve des perturbations », selon les auteurs de la BCE. Ces machines continueraient à distribuer des billets même quand le reste du système numérique se serait tu.
Mais même ce distributeur ne sert qu’à remplir la boîte. Une enveloppe de billets sur l’étagère ne vous fera tenir trois jours que si la boutique du coin l’accepte. Pour l’instant, le gouvernement britannique laisse cette décision à chaque magasin. Un bas de laine pour les mauvais jours ne vaut que par les caisses du quartier prêtes à l’accepter.