// Contenido
«No podemos mostrar el saldo». Ese fue el mensaje que vieron los clientes de ueno en la aplicación del banco a las 3:24 de la madrugada del 3 de noviembre de 2026, según Euronews. Eran casi 3 millones, en un país de unos 6,5 millones de habitantes. Según las cuentas del propio banco, por él pasaba aproximadamente una de cada tres transferencias instantáneas de Paraguay. Al amanecer ya no funcionaba nada: ni la aplicación, ni las tarjetas, ni los cajeros, ni las sucursales.
El 29 de octubre el banco había anunciado que su ratio de capital, el colchón que absorbe las pérdidas, era del 13,8 %, holgadamente por encima del 12 % exigido. Cuatro días después, los inspectores del banco central lo situaron en el 5,56 %. Tres días más tarde, el 5 de noviembre, renunció el presidente del país, Santiago Peña.
Esta es la historia de cómo, en cinco años, un banco en el móvil se convirtió en la billetera de todo un país. Y de por qué lo que se rompió no fue la aplicación.
Una cuenta en cuatro minutos
En 2021 el conglomerado Grupo Vázquez compró una pequeña entidad de crédito, Financiera El Comercio, y la convirtió en un servicio digital. En 2023 el banco central le permitió operar como banco de pleno derecho, y en 2024 ueno absorbió a una entidad más antigua, Visión Banco, con todos sus clientes.
La propuesta era sencilla. Abrías una cuenta en el móvil solo con la cédula de identidad, y tardabas menos de cuatro minutos, según el informe trimestral del banco. Sin comisiones por la cuenta ni por la tarjeta de débito. En Paraguay eso importaba. Los datos del Banco Mundial que cita ueno muestran que en 2021 menos de tres de cada diez adultos tenían cuenta bancaria; en 2024 eran casi la mitad. Un estudio del buró de crédito Equifax, que el banco también cita, concluyó que más de un millón de paraguayos abrieron en ueno la primera cuenta bancaria de su vida. Es una cifra de marketing, pero encaja con los datos del Banco Mundial: para mucha gente, ueno fue su primer banco, y a menudo el único.
Una camiseta por tu jubilación
Después, ueno se coló en la vida cotidiana. Patrocinaba a Cerro Porteño y Olimpia, los dos clubes de fútbol más grandes del país y eternos rivales, además del estadio Defensores del Chaco. Los jubilados que aceptaban cobrar su pensión en ueno recibían una réplica de la camiseta de la selección. Unos 32 000 jubilados del IPS, el instituto estatal de previsión social, cobraban a través del banco.
En junio de 2026 ueno tenía 2,94 millones de clientes, el 63 % de la población adulta según sus propias cifras. Presentó ese primer semestre como el mejor de su historia. En marzo colocó 350 millones de dólares en bonos en el extranjero, y el húngaro OTP Bank elevó su participación en la matriz hasta 47 millones de dólares. El 6 de octubre la Asociación Paraguaya de Anunciantes eligió a ueno «Marca del Año». Al banco le quedaban cuatro semanas de vida.
Los anunciantes aplaudían, pero los inversores ya estaban nerviosos. A finales de octubre la calificadora Fitch cambió la perspectiva de los bonos de ueno de estable a negativa, por la rapidez con que había crecido el balance del banco y por el peso que tenían en él los activos intangibles. Sus bonos con vencimiento en 2031, vendidos en marzo a 99 centavos por dólar, cayeron hasta unos 87. Todo eso, días antes del comunicado que presumía del 13,8 %.
El Estado también tenía dinero allí. Al Jazeera calcula que los fondos públicos que gestionaba ueno rondaban los 850 millones de dólares. Solo el IPS tenía invertidos allí unos 355 millones de dólares, cerca del 9 % de su cartera, según el medio argentino Perfil. Hasta la eléctrica estatal ANDE y la represa de Itaipú, que Paraguay comparte con Brasil, tenían cuentas allí.
Préstamos a los amigos
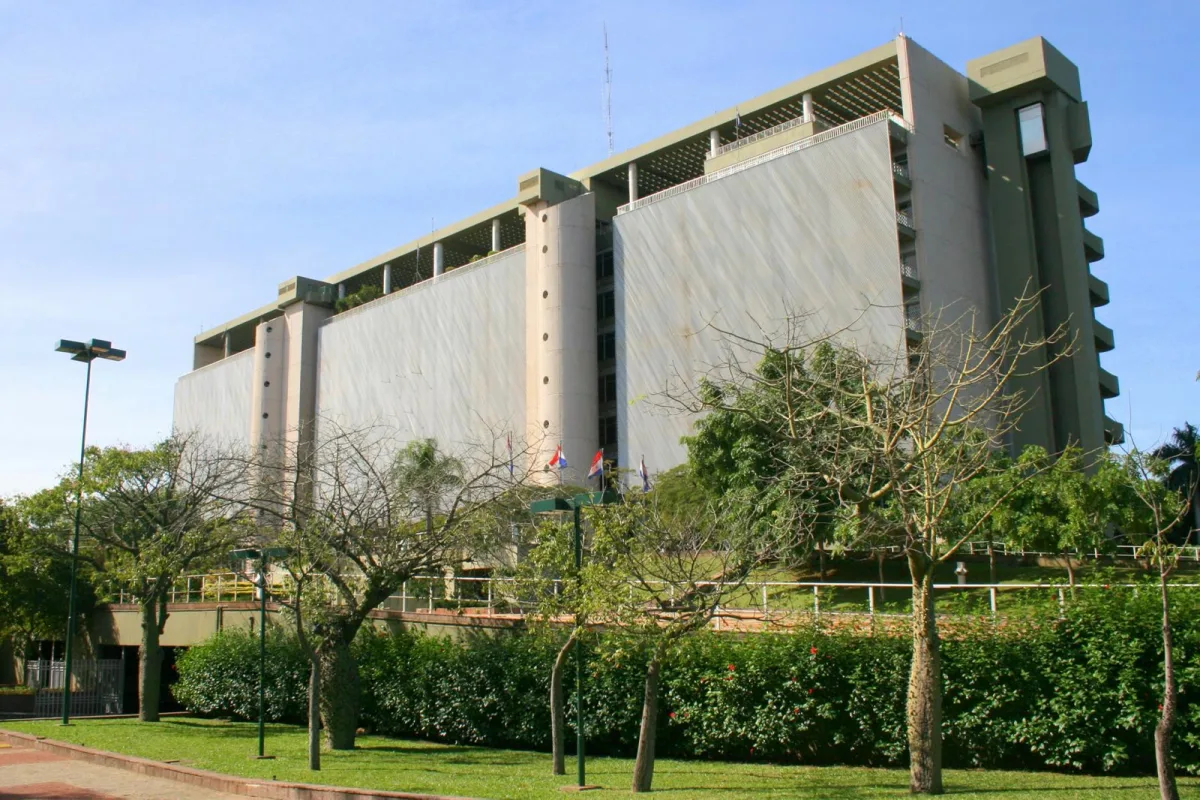
El banco digital se vino abajo por el problema más viejo de la banca. Los supervisores descubrieron que había prestado demasiado a empresas vinculadas a sus propios dueños.
A mediados de 2026, los supervisores del banco central sorprendieron dos veces a ueno por encima del límite para este tipo de préstamos. El banco encontró una salida sencilla: vendió unos 40 millones de dólares en préstamos problemáticos a una empresa llamada Vinanzas. Pero, a juzgar por las preguntas de los senadores, Vinanzas pagó con dinero obtenido de bonos emitidos por empresas de los mismos dueños. En la práctica, el banco volvió a comprar sus propios créditos dudosos, y el riesgo simplemente pasó de un bolsillo a otro.
Nada de esto era secreto. El jefe de supervisión del banco central, Fernando Rivarola, detalló el esquema en un memorando confidencial el 10 de julio. El 14 de septiembre el diario ABC Color publicó las preguntas de los senadores al respecto. También querían saber por qué habían trasladado a Rivarola a otro organismo del Estado. El presidente del banco central no respondió al diario.
Los vínculos incómodos venían de antes. Desde 2023, al frente del banco central estaba Carlos Carvallo, que antes había presidido Financiera Ueno. El propio presidente Peña tuvo una participación en Ueno Holding, una sociedad ligada a los dueños del banco, hasta marzo de 2025. En 2024 el presidente de ueno aseguró que el mandatario no tenía vínculos con el banco en sí. Hasta hace poco, informa AP, Peña tachaba de campaña de desprestigio las dudas sobre ueno y decía que asustaba a la población.
El desenlace tardó una semana.
// Un banco, dos veredictos
29 de octubre, ueno sobre sí mismo
Ratio de capital del 13,8 % frente a un mínimo del 12 %. Un plan de capitalización de 100 millones de dólares: la mitad de los dueños, la otra mitad de inversores privados. El objetivo declarado: «construir un banco para todos los paraguayos».
2 de noviembre, el banco central
Tras revaluar préstamos y activos, el ratio de capital quedó en el 5,56 %. Los ajustes superaron los 1,6 billones de guaraníes, unos 270 millones de dólares. El banco no pudo completar una reserva obligatoria de 70 millones de dólares.
El banco central explicó que algunos préstamos carecían de la documentación adecuada y que algunos activos valían menos de lo que figuraba en los libros. El 2 de noviembre su directorio votó por unanimidad someter a ueno a un proceso de resolución. La resolución no es una quiebra en el sentido habitual: el regulador toma el control, detiene las operaciones y traspasa los depósitos y activos a otros bancos mediante licitación.
La noche en que se apagó la aplicación
La mañana del 3 de noviembre, Liana Caballero, miembro del directorio del banco central, dijo a la prensa que, a partir de ese día, «ni la aplicación, ni las tarjetas, ni ningún servicio de la entidad está activo». Se formaron filas ante las sucursales cerradas, con policías en las puertas. Euronews habló de gente que lloraba y suplicaba poder retirar dinero para pagar los medicamentos de un hijo gravemente enfermo, y de un albañil que ese día no podía comprar comida para sus hijos. Al día siguiente, según AP, la avalancha de clientes que corrían a abrir cuentas en otros bancos tumbó sus aplicaciones.
El golpe fue más allá de los depositantes. Unos 7000 empleados de ueno se quedaron sin sueldo, y cientos de trabajadores de ueno y de otras empresas del Grupo Vázquez protestaron frente al Ministerio de Trabajo. Según sus propios datos, ueno había emitido más tarjetas de débito y crédito que ningún otro banco del país. La asociación nacional de importadores y comerciantes advirtió de inmediato que las ventas de las grandes cadenas caerían un 35 %. «Es un atropello más contra ciudadanos honestos y trabajadores, gente cuyos pequeños ahorros son fruto de años de trabajo», dijo a AP el manifestante Belarmino Balbuena.
El Fondo de Garantía de Depósitos de Paraguay, equivalente a la FDIC estadounidense, cubre hasta 75 salarios mínimos mensuales por persona y por banco, unos 38 600 dólares (228,3 millones de guaraníes). El banco central insiste en que ueno es un caso aislado y no el comienzo de una crisis sistémica, y la asociación de bancos del país dice que, por ahora, no ve amenaza para otras entidades.
El problema son los plazos. Primero cobran los titulares de cuentas pequeñas, de hasta unos 1675 dólares, unos tres meses de salario mínimo, siempre que el titular no le deba nada a ueno y tenga cuenta en otro banco. La ley fija como fecha límite el 17 de noviembre, prorrogable hasta el 2 de diciembre. Para unos 280 000 clientes cuyo único banco era ueno, las autoridades están abriendo cuentas desde cero. Quien tenga más de 38 600 dólares en ueno no tiene garantizado recuperarlo todo.
El presidente, el banco y el regulador
Lo que vino después avanzó más rápido de lo habitual en las historias bancarias. El 3 de noviembre renunció Carvallo, el presidente del banco central. Ocho miembros de la cúpula de ueno fueron detenidos, entre ellos el fundador Miguel Vázquez y el presidente del banco, Juan Manuel Gustale. El 4 de noviembre la fiscalía imputó a 27 personas vinculadas al banco y a las empresas del grupo. En el Congreso se empezó a hablar de juicio político contra Peña.
El 5 de noviembre Peña anunció su renuncia en un mensaje en video. «Mi mayor deseo es que se garantice la devolución de esos fondos», dijo. Y añadió: «También quiero pedir disculpas al pueblo si en algún momento le fallé. Nunca fue mi intención traicionar la confianza que depositó en mí». Lo que no hizo fue asumir la responsabilidad por la caída del banco. Minutos después, según Decrypt, la Cámara de Diputados aprobó igualmente el juicio político por 78 votos a 0 y envió el caso al Senado. Ahora el Senado debe decidir si acepta la renuncia o lleva la destitución hasta el final. Se espera que asuma el vicepresidente Pedro Alliana.
¿Lo habría evitado bitcoin?
La prensa cripto reaccionó casi al instante: Decrypt tituló su nota «Bitcoin Fixes This?», es decir, «¿Bitcoin lo arregla?». El argumento es fácil de seguir. El dinero en manos de un intermediario solo está disponible cuando el intermediario lo permite. Si guardas tus propias claves, la decisión de un regulador en plena noche no puede tocarte.
Hay que reconocerle a Decrypt que también expone la otra cara. Una clave perdida no la recupera nadie, ni un intermediario ni la policía, y los exchanges de criptomonedas pueden congelar los retiros igual que los bancos. A eso se suma que una billetera cripto no tiene seguro de depósitos, y que las empresas que emiten stablecoins, los dólares digitales del mundo cripto, tienen un botón de congelación y lo usan.
El dinero de ueno fue digital desde el principio; lo que falló fue otra cosa. En cinco años, una sola empresa llegó a tener las cuentas del 60 % de los adultos, un tercio de las transferencias del país, pensiones y cientos de millones en dinero público. Los supervisores, según los senadores, miraron para otro lado. La aplicación hizo cómodo el banco, y la comodidad lo hizo enorme. La supervisión nunca le siguió el ritmo.
El millón de personas que abrió su primera cuenta en ueno acaba de recibir su primera lección de banca: qué es el seguro de depósitos y cuántos días tarda en pagar. En las protestas de Asunción, la capital, un cartel hacía una pregunta que nadie ha respondido todavía: «¿Quién responde por los ahorros de toda una vida?».