// Contenido
En la lista oficial de emergencias del Reino Unido, el efectivo aparece junto al agua embotellada y la comida en lata para tres días. La campaña gubernamental Be Ready, lanzada el 22 de octubre de 2026, pide a los hogares guardar en casa monedas, billetes y tarjetas por si fallan los pagos electrónicos o los cajeros automáticos. Países Bajos da el mismo consejo desde 2025.
Tres semanas después llegó la primera señal de que gastar esa reserva podría ser más difícil que juntarla. En una encuesta para el Post Office, la red postal nacional británica, donde también se puede sacar e ingresar dinero, solo el 32% de los comercios a pie de calle aseguró que hoy acepta efectivo. Los economistas del Banco Central Europeo llaman al efectivo la rueda de repuesto del sistema de pagos. El Estado británico pide a la gente que lleve esa rueda en el maletero, y dos de cada tres tiendas de la encuesta no tienen dónde montarla.
Medio día sin cajero
¿Para qué guardar billetes en una caja si el dinero ya está en el banco? Japón respondió este mes. Hacia la 1:30 de la tarde del 6 de noviembre de 2026, las ventanillas y los cajeros de 128 bancos shinkin dejaron de funcionar. Los shinkin son pequeñas cooperativas de crédito que atienden a vecinos y negocios locales; los afectados estaban sobre todo en el oeste de Japón, desde Okazaki, en la prefectura de Aichi, hasta Osaka e Hiroshima. Los clientes no podían ni sacar ni ingresar dinero. El Shinkin Kyodo Center, que gestiona la red compartida de estos bancos, y el Shinkin Central Bank atribuyeron la caída a un fallo de los equipos y descartaron un ciberataque. Todo volvió a funcionar poco después de las 7 de la tarde.
Cinco horas y media suenan a poca cosa. Pero durante todo ese tiempo el dinero de los clientes estaba exactamente donde siempre, y nadie podía tocarlo. El cajero resultó ser un eslabón más de la misma cadena digital que el datáfono de la caja. Justo ese escenario es el que contempla la lista británica cuando nombra los cajeros por separado.
El dinero en el banco y el dinero en el bolsillo son dos clases de dinero distintas.
El dinero de una cuenta vive dentro del mismo sistema que tu tarjeta, y cae con él.
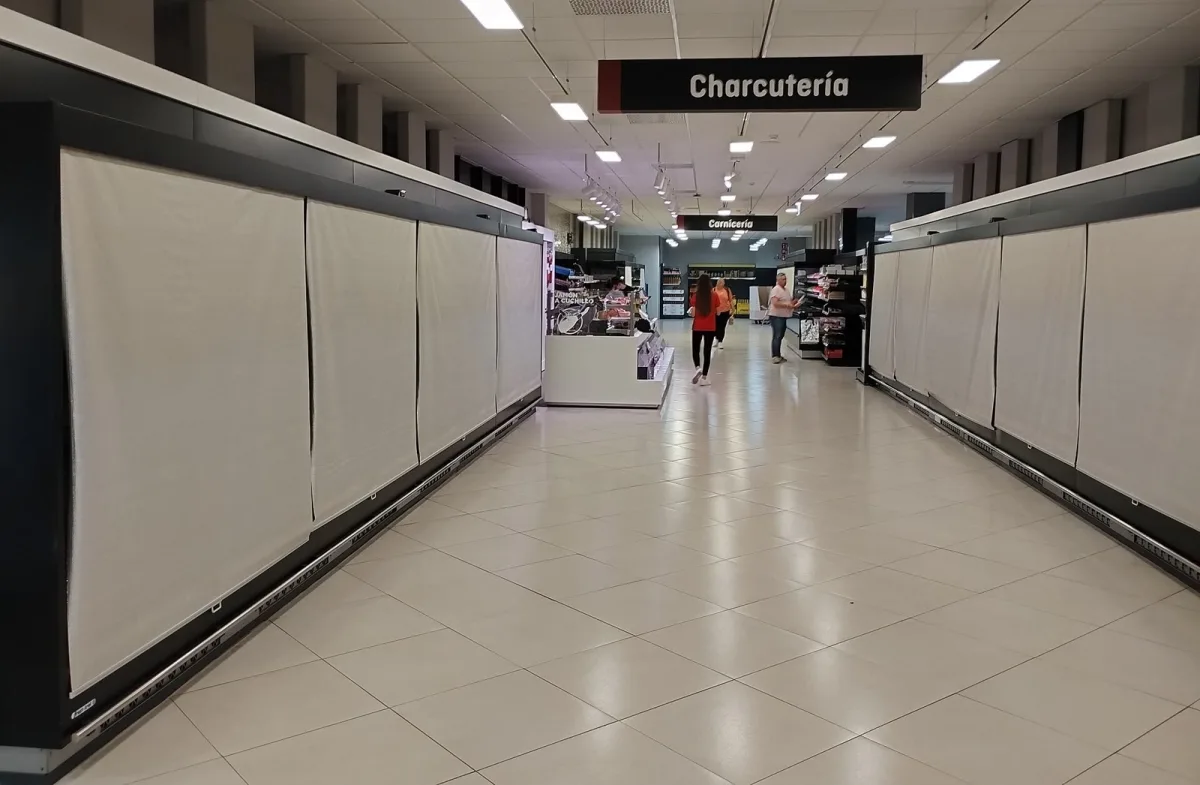
La mayor prueba real llegó el 28 de abril de 2025, cuando España y Portugal se quedaron sin luz. Los economistas del BCE Francesca Faella y Alejandro Zamora-Pérez diseccionaron aquel día en un artículo titulado «Keep calm and carry cash». En las zonas a oscuras, el gasto con tarjeta en tiendas físicas cayó alrededor de un 41–42%. El gasto en línea en toda España bajó cerca de un 54%, y el consumo total del país ese día se redujo en torno a un tercio. Sacar efectivo tampoco servía de nada, porque un cajero sin electricidad es solo una caja de metal. Donde la luz aguantó, en Baleares y Canarias, Ceuta y Melilla, las retiradas se dispararon. Y cuando volvió la corriente a la península, la gente sacó mucho más de lo habitual en los días siguientes.
Muchos españoles estaban preparados: en una encuesta del BCE de 2024, el 39% ya guardaba una reserva de efectivo en casa, por si acaso. Los billetes no dependen de un servidor ni de un enchufe. Los autores escriben que el efectivo en manos de la gente forma «una red de liquidez distribuida» para cuando fallan los sistemas centralizados. Dicho de otro modo: miles de pequeñas carteras, y ninguna necesita enchufe.
255 libras por hora
Para la encuesta británica, la consultora Censuswide preguntó en octubre a 2000 adultos y 500 comercios a pie de calle. El Post Office publicó los resultados el 12 de noviembre, y muestran lo que le cuesta a una tienda depender de las tarjetas.
// Cuando caen los pagos
Melissa Samuel, que dirige la oficina del Post Office en Bourton-on-the-Water, un pueblo turístico de los Cotswolds, contó cómo es esto en la práctica. Cuando los datáfonos de las tiendas cercanas se caen, los clientes van a su oficina a sacar efectivo. A menudo es la propia tienda la que los manda, para que vuelvan a la caja y terminen de pagar. En esta versión de la historia, la rueda de repuesto no está en casa. Está en el edificio de al lado, y aun así hay que ir hasta allí a pie.
Lo curioso es que la mayoría de las tiendas ya tiene un plan para esto. Un 83% de las encuestadas cuenta con un plan de contingencia escrito o acordado, y el 81% coincide en que es importante tener efectivo a mano para los clientes y para emergencias. Pero el 90% de esos planes deja fuera el efectivo. Desde el otro lado del mostrador se ve lo mismo: entre quienes no pudieron pagar al menos una vez, aproximadamente uno de cada cinco se topó con una tienda que no aceptaba efectivo.
Esa cifra del 32% impresiona, y no todo el mundo la da por buena. Las tiendas de barrio cuentan otra historia: su patronal, la Association of Convenience Stores (ACS), asegura que el 99% de las tiendas de conveniencia aceptan efectivo. Las dos cifras describen tiendas distintas: el Post Office preguntó a comercios a pie de calle, mientras que la ACS habla por las tiendas de conveniencia. El Post Office no ha explicado cómo se eligió a los encuestados, así que la cifra no se puede verificar más a fondo. Otra salvedad: los bancos pagan al Post Office para que sus clientes puedan sacar e ingresar efectivo en sus oficinas. Es decir, quien patrocina la encuesta tiene interés en que las tiendas acepten efectivo.
La gente conoce el consejo, pero la caja sigue vacía
Incluso en Países Bajos, donde el consejo llegó antes, el 71% de la gente lo conoce, pero solo el 58% lo sigue. El motivo más común para tener la caja vacía es de una sinceridad desarmante: simplemente no se han puesto a ello. Lo descubrieron las economistas del banco central neerlandés Carin van der Cruijsen y Nicole Jonker, que publicaron en septiembre de 2026 una encuesta a 5672 personas.
El consejo en sí es modesto. Desde mayo de 2025, el foro nacional de pagos de Países Bajos, presidido por el banco central, recomienda tener en casa 70 € por adulto y 30 € por niño. Nibud, el instituto neerlandés de finanzas domésticas, calculó la cifra: lo justo para lo esencial durante tres días de interrupción, no para la vida normal.
Saberlo ayuda: quienes han oído el consejo tienen 21 puntos porcentuales más de probabilidades de seguirlo. Los hogares con presupuestos ajustados son los más rezagados, porque para ellos 70 € por cabeza es dinero de verdad.
Los neerlandeses se han tomado más en serio el plan B digital que el de papel: el 70% tiene más de una forma de pagar en caja con tarjeta o móvil. Dos tarjetas de bancos distintos te salvan si cae un banco. Si cae la red o la luz, como en España, la segunda tarjeta es tan inútil como la primera.
Una rueda de repuesto sin dónde montarla
El efectivo funciona como seguro solo si se cumplen dos cosas: que la gente tenga billetes a mano y que alguien esté dispuesto a aceptarlos. Por ahora, los gobiernos solo trabajan en la primera mitad: imprimen listas y calculan cuántos billetes apartar por cada niño. La segunda mitad se la dejan a las tiendas.
En el debate hay tres voces. El British Retail Consortium (BRC), que habla por las grandes cadenas, sostiene que las empresas son libres de elegir qué medios de pago aceptan y que el efectivo se valora como respaldo. Las tiendas de conveniencia dicen que ya aceptan efectivo. El Post Office quiere más. Su responsable de banca, Ben Hunter Woollard, lo resumió en una frase: «Si se fomenta el uso del efectivo, también debería fomentarse su aceptación».
Un país ya va más allá del consejo. Finlandia, que, como Austria, recomienda a los hogares tener en casa entre 70 y 100 € por persona, estudia cajeros «a prueba de interrupciones», según los autores del BCE. Estas máquinas seguirían dando dinero cuando el resto del sistema digital se haya quedado mudo.
Incluso ese cajero solo llena la caja. Un sobre con billetes en la estantería te sacará del apuro durante tres días solo si la tienda de la esquina lo acepta. De momento, el Gobierno británico deja esa decisión a cada tienda. Un colchón para emergencias vale tanto como las cajas registradoras del barrio dispuestas a aceptarlo.