// Inhalt
„Wir können den Kontostand nicht anzeigen.“ Diese Meldung sahen ueno-Kunden am 3. November 2026 um 3:24 Uhr morgens in ihrer Banking-App, berichtet Euronews. Betroffen waren knapp 3 Millionen Menschen – in einem Land mit rund 6,5 Millionen Einwohnern. Nach Angaben der Bank lief etwa jede dritte Sofortüberweisung in Paraguay über diese Bank. Am Morgen ging nichts mehr: App, Karten, Geldautomaten, Filialen.
Am 29. Oktober hatte die Bank noch verkündet, ihre Kapitalquote – das Polster, das Verluste auffängt – liege bei 13,8 Prozent, bequem über den vorgeschriebenen 12 Prozent. Vier Tage später kamen die Prüfer der Zentralbank auf 5,56 Prozent. Und wieder drei Tage später, am 5. November, trat Staatspräsident Santiago Peña zurück.
Das ist die Geschichte, wie eine Bank im Handy binnen fünf Jahren zur Geldbörse eines ganzen Landes wurde. Und warum es am Ende nicht die App war, die versagte.
Ein Konto in vier Minuten
2021 kaufte der Mischkonzern Grupo Vázquez einen kleinen Kreditgeber namens Financiera El Comercio und baute ihn zu einem digitalen Dienst um. 2023 erteilte ihm die Zentralbank die Vollbanklizenz, 2024 schluckte ueno das ältere Institut Visión Banco samt Kundschaft.
Das Versprechen war schlicht. Man eröffnete ein Konto auf dem Handy, nur mit dem Personalausweis, und laut Quartalsbericht der Bank dauerte das keine vier Minuten. Keine Kontogebühren, keine Gebühren für die Debitkarte. In Paraguay zählte das. Zahlen der Weltbank, die ueno zitiert, zeigen: 2021 hatten weniger als drei von zehn Erwachsenen ein Bankkonto, 2024 fast die Hälfte. Laut einer Studie der Auskunftei Equifax, die die Bank ebenfalls anführt, eröffneten mehr als eine Million Paraguayer bei ueno ihr allererstes Konto. Das ist eine Werbezahl, aber sie passt zu den Daten der Weltbank: Für viele wurde ueno die erste Bank und oft die einzige.
Ein Trikot für die Rente
Dann nistete sich ueno im Alltag ein. Die Bank sponserte Cerro Porteño und Olimpia, die beiden größten Fußballklubs des Landes und ewige Rivalen, dazu das Stadion Defensores del Chaco. Wer sich die Rente auf ein ueno-Konto überweisen ließ, bekam ein Replica-Trikot der Nationalmannschaft. Rund 32.000 Rentner des IPS, des staatlichen Sozialversicherungsinstituts, bezogen ihre Zahlungen über die Bank.
Im Juni 2026 hatte ueno nach eigenen Angaben 2,94 Millionen Kunden, 63 Prozent der erwachsenen Bevölkerung. Das erste Halbjahr nannte sie das beste ihrer Geschichte. Im März platzierte sie im Ausland Anleihen über 350 Millionen Dollar, und die ungarische OTP Bank stockte ihre Beteiligung an der Muttergesellschaft auf 47 Millionen Dollar auf. Am 6. Oktober kürte der paraguayische Verband der Werbetreibenden ueno zur „Marke des Jahres“. Der Bank blieben noch vier Wochen.
Die Werber applaudierten, doch die Investoren wurden bereits nervös. Ende Oktober senkte die Ratingagentur Fitch den Ausblick für ueno-Anleihen von stabil auf negativ – wegen des rasanten Bilanzwachstums und des hohen Anteils immaterieller Vermögenswerte. Ihre Anleihen mit Fälligkeit 2031, im März zu 99 Cent je Dollar ausgegeben, rutschten auf etwa 87 Cent. Und das alles nur Tage vor der Pressemitteilung, die mit 13,8 Prozent warb.
Auch der Staat hatte dort Geld liegen. Al Jazeera beziffert die öffentlichen Mittel, die ueno verwaltete, auf knapp 850 Millionen Dollar. Allein die Rentenkasse IPS hatte dort rund 355 Millionen Dollar angelegt, etwa 9 Prozent ihres Portfolios, schreibt das argentinische Portal Perfil. Selbst der staatliche Stromversorger ANDE und das Wasserkraftwerk Itaipú, das Paraguay und Brasilien gemeinsam gehört, führten dort Konten.
Kredite unter Freunden
Die Digitalbank scheiterte am ältesten Problem des Bankwesens. Die Aufsicht stellte fest, dass sie zu viel Geld an Firmen aus dem Umfeld ihrer eigenen Eigentümer verliehen hatte.
Mitte 2026 ertappten die Bankaufseher ueno gleich zweimal dabei, das Limit für solche Kredite zu überschreiten. Die Bank fand einen einfachen Ausweg: Sie verkaufte Problemkredite über rund 40 Millionen Dollar an eine Firma namens Vinanzas. Die Fragen von Senatoren legen allerdings nahe, dass Vinanzas mit Geld bezahlte, das über Anleihen von Unternehmen derselben Eigentümer eingesammelt worden war. Im Grunde kaufte die Bank ihre eigenen faulen Kredite zurück, und das Risiko wanderte bloß von einer Tasche in die andere.
Geheim war davon nichts. Der Aufsichtschef der Zentralbank, Fernando Rivarola, legte das Konstrukt am 10. Juli in einem vertraulichen Vermerk dar. Am 14. September veröffentlichte die Zeitung ABC Color die Fragen der Senatoren dazu. Sie wollten auch wissen, warum Rivarola in eine andere Behörde versetzt worden war. Der Zentralbankpräsident antwortete der Zeitung nicht.
Die heiklen Verbindungen reichten weiter zurück. Seit 2023 leitete Carlos Carvallo die Zentralbank – zuvor war er Chef der Financiera Ueno. Präsident Peña selbst war bis März 2025 an Ueno Holding beteiligt, einer mit den Eigentümern der Bank verbundenen Gesellschaft. 2024 beteuerte der ueno-Chef, der Präsident habe mit der Bank selbst nichts zu tun. Noch bis vor Kurzem, berichtet AP, tat Peña Sorgen um ueno als Schmutzkampagne ab, die den Menschen Angst mache.
Das Ende dauerte eine Woche.
// Eine Bank, zwei Urteile
29. Oktober, ueno über sich selbst
Kapitalquote 13,8 Prozent bei einem Minimum von 12 Prozent. Ein Kapitalplan über 100 Millionen Dollar: zur Hälfte von den Eigentümern, zur Hälfte von privaten Investoren. Erklärtes Ziel: „eine Bank für alle Paraguayer aufbauen“.
2. November, die Zentralbank
Nach der Neubewertung von Krediten und Vermögenswerten lag die Kapitalquote bei 5,56 Prozent. Die Abschreibungen überstiegen 1,6 Billionen Guaraníes, rund 270 Millionen Dollar. Eine vorgeschriebene Reserve von 70 Millionen Dollar konnte die Bank nicht auffüllen.
Laut Zentralbank fehlten bei manchen Krediten ordentliche Unterlagen, und manche Vermögenswerte waren weniger wert als in den Büchern angegeben. Am 2. November beschloss ihr Direktorium einstimmig die Abwicklung von ueno. Eine Abwicklung ist keine Insolvenz im üblichen Sinn: Die Aufsicht übernimmt die Kontrolle, stoppt den Betrieb und überträgt Einlagen und Vermögenswerte per Ausschreibung an andere Banken.
Die Nacht, in der die App erlosch
Am Morgen des 3. November erklärte Liana Caballero aus dem Direktorium der Zentralbank vor Journalisten, ab heute seien „weder die App noch die Karten noch irgendein Dienst des Instituts aktiv“. Vor geschlossenen Filialen bildeten sich Schlangen, an den Türen stand Polizei. Euronews beschrieb weinende Menschen, die darum flehten, Geld abheben zu dürfen, um Medikamente für ein schwer krankes Kind zu bezahlen, und einen Bauarbeiter, der an diesem Tag kein Essen für seine Kinder kaufen konnte. Am nächsten Tag, so AP, wollten so viele Kunden anderswo ein Konto eröffnen, dass die Apps anderer Banken abstürzten.
Der Schaden reichte über die Sparer hinaus. Rund 7.000 ueno-Beschäftigte standen ohne Lohn da, Hunderte Mitarbeiter von ueno und anderen Firmen der Grupo Vázquez protestierten vor dem Arbeitsministerium. Nach eigener Darstellung hatte ueno mehr Debit- und Kreditkarten ausgegeben als jede andere Bank des Landes. Der nationale Verband der Importeure und Händler warnte sofort, die Umsätze großer Einzelhändler würden um 35 Prozent einbrechen. „Das ist ein weiterer Angriff auf ehrliche, fleißige Bürger, Menschen, deren kleine Ersparnisse die Frucht jahrelanger Arbeit sind“, sagte der Demonstrant Belarmino Balbuena der AP.
Paraguays Einlagensicherungsfonds, das Gegenstück zur amerikanischen FDIC, deckt bis zu 75 Monatsmindestlöhne pro Person und Bank ab, rund 38.600 Dollar (228,3 Millionen Guaraníes). Die Zentralbank betont, ueno sei ein Einzelfall und nicht der Auftakt einer Systemkrise, und der Bankenverband des Landes sieht vorerst keine Gefahr für andere Banken.
Der Haken ist die Zeit. Zuerst sind kleine Konten an der Reihe, bis etwa 1.675 Dollar oder rund drei Monatsmindestlöhne, sofern der Inhaber ueno nichts schuldet und ein Konto bei einer anderen Bank hat. Das Gesetz setzt eine Frist bis zum 17. November, verlängerbar bis zum 2. Dezember. Für rund 280.000 Kunden, deren einzige Bank ueno war, eröffnen die Behörden ganz neue Konten. Wer mehr als 38.600 Dollar bei ueno hatte, hat keine Garantie, alles zurückzubekommen.
Der Präsident, die Bank und die Aufsicht
Was folgte, ging schneller, als es in Bankgeschichten üblich ist. Am 3. November trat Zentralbankpräsident Carvallo zurück. Acht Mitglieder der ueno-Führung wurden festgenommen, darunter Gründer Miguel Vázquez und Bankpräsident Juan Manuel Gustale. Am 4. November erhob die Staatsanwaltschaft Anklage gegen 27 Personen aus dem Umfeld der Bank und der Konzernfirmen. Im Parlament war bereits von einer Amtsenthebung Peñas die Rede.
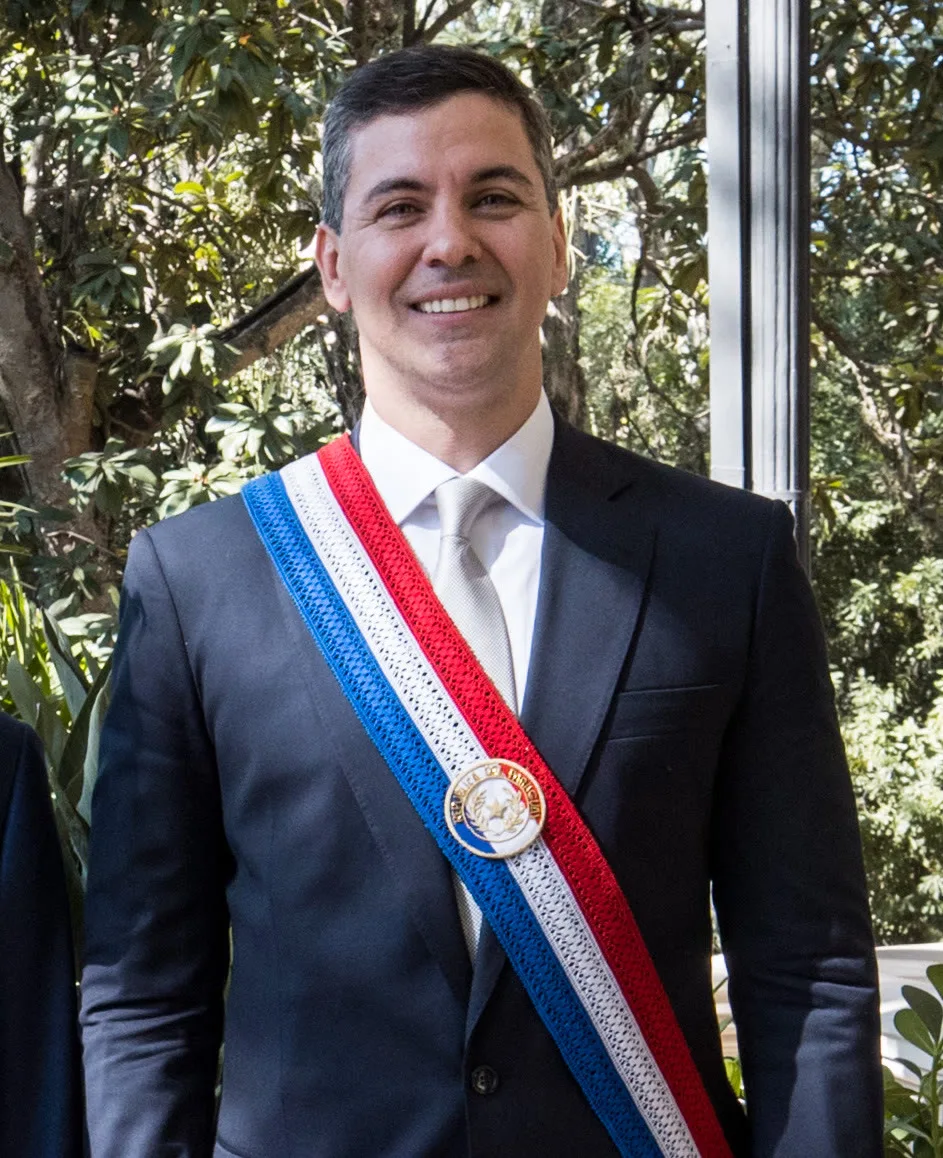
Am 5. November kündigte Peña in einer Videobotschaft seinen Rücktritt an. „Mein größter Wunsch ist, dass die Rückzahlung dieser Gelder garantiert wird“, sagte er. Und weiter: „Ich möchte das Volk auch um Verzeihung bitten, falls ich es irgendwann enttäuscht habe. Es war nie meine Absicht, das Vertrauen zu verraten, das es in mich gesetzt hat.“ Die Verantwortung für den Zusammenbruch der Bank übernahm er allerdings nicht. Minuten später, meldete Decrypt, stimmte die Abgeordnetenkammer trotzdem mit 78 zu 0 für seine Amtsenthebung und verwies den Fall an den Senat. Der muss nun entscheiden, ob er den Rücktritt annimmt oder die Absetzung zu Ende führt. Übernehmen soll voraussichtlich Vizepräsident Pedro Alliana.
Hätte Bitcoin geholfen?
Die Kryptopresse reagierte fast sofort: Decrypt titelte „Bitcoin Fixes This?“. Das Argument ist leicht nachzuvollziehen. Geld bei einem Mittelsmann ist nur so verfügbar, wie der Mittelsmann es erlaubt. Wer seine Schlüssel selbst hält, den erreicht keine nächtliche Entscheidung einer Aufsichtsbehörde.
Fairerweise nennt Decrypt auch die Gegenargumente. Einen verlorenen Schlüssel kann niemand wiederherstellen, weder ein Mittelsmann noch die Polizei, und Kryptobörsen können Auszahlungen genauso einfrieren wie Banken. Dazu kommt: Eine Krypto-Wallet hat keine Einlagensicherung, und die Herausgeber von Stablecoins, den digitalen Dollars der Kryptowelt, haben einen Einfrier-Knopf und benutzen ihn auch.
Digital war das Geld bei ueno ohnehin; kaputt ging etwas anderes. In fünf Jahren vereinte ein einziges Unternehmen die Konten von 60 Prozent der Erwachsenen, ein Drittel der Überweisungen des Landes, Renten und Hunderte Millionen an öffentlichem Geld. Die Bankaufseher schauten weg, so jedenfalls schildern es die Senatoren. Die App machte die Bank bequem, die Bequemlichkeit machte sie riesig. Die Aufsicht kam nie hinterher.
Wer bei ueno sein erstes Konto eröffnet hat – und das sind eine Million Menschen –, hat jetzt auch die erste Lektion in Sachen Bank hinter sich: was eine Einlagensicherung ist und wie viele Tage eine Auszahlung dauert. Auf einem Schild bei den Protesten in der Hauptstadt Asunción stand eine Frage, auf die noch niemand eine Antwort hat: „Wer steht für die Ersparnisse eines ganzen Lebens gerade?“