// Inhalt
Auf Großbritanniens offizieller Notfall-Checkliste steht Bargeld gleich neben Wasserflaschen und Konserven für drei Tage. Die am 22. Oktober 2026 gestartete Regierungskampagne Be Ready rät Haushalten, Münzen, Scheine und Karten zu Hause zu haben, falls elektronische Zahlungen oder Geldautomaten ausfallen. Die Niederlande geben denselben Rat schon seit 2025.
Drei Wochen später gab es einen ersten Hinweis: Den Notgroschen auszugeben, könnte schwieriger sein, als ihn zurückzulegen. In einer Umfrage für das Post Office, Großbritanniens nationales Postnetz, in dessen Filialen man auch Geld abheben und einzahlen kann, gaben nur 32 % der Händler in den Einkaufsstraßen an, derzeit Bargeld anzunehmen. Ökonomen der Europäischen Zentralbank nennen Bargeld den Reservereifen des Zahlungssystems. Der britische Staat bittet die Bürger, diesen Reservereifen mitzuführen – und zwei von drei befragten Läden haben nichts, woran man ihn montieren könnte.
Ein halber Tag ohne Geldautomat
Warum Scheine in einer Dose aufbewahren, wenn das Geld doch auf der Bank liegt? Japan hat in diesem Monat die Antwort geliefert. Am 6. November 2026 gegen 13:30 Uhr fielen Schalter und Geldautomaten bei 128 Shinkin-Banken aus. Shinkin-Banken sind kleine genossenschaftliche Institute, die Anwohner und lokale Betriebe versorgen; betroffen waren vor allem Banken im Westen Japans, von Okazaki in der Präfektur Aichi bis Osaka und Hiroshima. Kunden konnten weder abheben noch einzahlen. Das Shinkin Kyodo Center, das das gemeinsame Netz der Banken betreibt, und die Shinkin Central Bank führten die Störung auf defekte Geräte zurück und schlossen einen Cyberangriff aus. Kurz nach 19 Uhr lief alles wieder.
Fünfeinhalb Stunden klingen harmlos. Doch die ganze Zeit über lag das Geld der Kunden genau dort, wo es immer lag – und niemand kam heran. Der Geldautomat entpuppte sich als bloß ein weiteres Glied in derselben digitalen Kette wie das Kartenterminal an der Kasse. Genau diesen Fall hat die britische Checkliste im Blick, wenn sie Geldautomaten eigens nennt.
Geld auf der Bank und Geld in der Tasche sind zwei verschiedene Arten von Geld.
Geld auf dem Konto steckt im selben System wie die Karte – und fällt mit ihm aus.
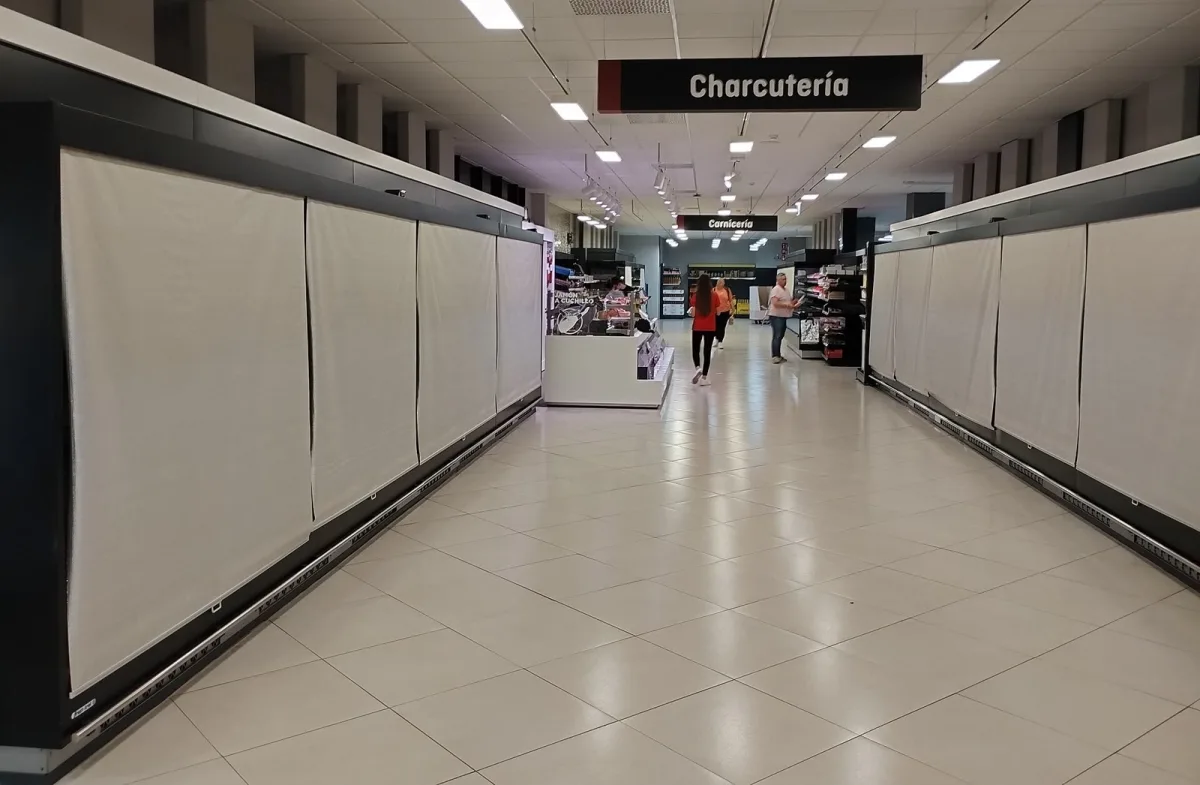
Den größten Praxistest gab es am 28. April 2025, als in Spanien und Portugal der Strom ausfiel. Die EZB-Ökonomen Francesca Faella und Alejandro Zamora-Pérez haben diesen Tag in einem Aufsatz mit dem Titel „Keep calm and carry cash“ seziert. In den Gebieten ohne Strom brachen die Kartenumsätze im stationären Handel um rund 41–42 % ein. Online wurde in ganz Spanien etwa 54 % weniger ausgegeben, der gesamte Konsum des Landes sank an diesem Tag um ungefähr ein Drittel. Bargeld abzuheben half dort auch nicht, denn ein Geldautomat ohne Strom ist bloß ein Blechkasten. Wo das Licht anblieb – auf den Balearen und Kanaren, in Ceuta und Melilla –, schnellten die Abhebungen in die Höhe. Und als auf dem Festland der Strom zurück war, hoben die Menschen in den folgenden Tagen deutlich mehr ab als sonst.
Viele Spanier waren darauf vorbereitet: Laut einer EZB-Umfrage von 2024 hatten 39 % von ihnen schon eine Bargeldreserve zu Hause, für alle Fälle. Banknoten brauchen weder Server noch Steckdose. Bargeld in den Händen der Menschen bilde, schreiben die Autoren, „ein verteiltes Liquiditätsnetz“ für den Fall, dass zentrale Systeme versagen. Einfach gesagt: Tausende kleine Geldbörsen, von denen keine an der Steckdose hängen muss.
255 Pfund pro Stunde
Für die britische Studie befragte das Marktforschungsinstitut Censuswide im Oktober 2.000 Erwachsene und 500 Händler in Einkaufsstraßen. Das Post Office veröffentlichte die Ergebnisse am 12. November, und sie zeigen, was die Abhängigkeit von Karten einen Laden kostet.
// Wenn das Bezahlen streikt
Melissa Samuel leitet die Postfiliale in Bourton-on-the-Water, einem Touristendorf in den Cotswolds. Sie schilderte, wie das in der Praxis aussieht. Wenn in benachbarten Läden die Kartenterminals ausfallen, kommen Kunden in ihre Filiale, um Bargeld abzuheben. Oft schickt sie der Laden selbst herüber, damit sie danach zurück an die Kasse gehen und ihren Einkauf bezahlen können. In dieser Version der Geschichte liegt der Reservereifen nicht zu Hause, sondern im Gebäude nebenan – und hinlaufen muss man trotzdem.
Das Seltsame: Die meisten Läden haben für so etwas längst einen Plan. 83 % der Befragten haben einen schriftlichen oder abgesprochenen Notfallplan, und 81 % finden es wichtig, Bargeld für Kunden und Notfälle bereitzuhalten. Und doch kommt Bargeld in 90 % dieser Pläne nicht vor. Bei den Kunden zeigt sich das Spiegelbild: Von denen, die mindestens einmal nicht bezahlen konnten, stand etwa jeder Fünfte in einem Laden, der kein Bargeld nahm.
Die 32 % wirken drastisch, und nicht alle lassen sie gelten. Die kleinen Nachbarschaftsläden erzählen etwas anderes: Ihr Branchenverband, die Association of Convenience Stores (ACS), sagt, 99 % der Convenience-Händler nähmen Bargeld an. Die beiden Zahlen beschreiben unterschiedliche Läden: Das Post Office fragte Händler in Einkaufsstraßen, die ACS spricht für Convenience Stores. Wie die Befragten ausgewählt wurden, hat das Post Office nicht gesagt, deshalb lässt sich die Zahl nicht weiter prüfen. Noch ein Vorbehalt: Banken bezahlen das Post Office dafür, dass ihre Kunden in dessen Filialen Bargeld abheben und einzahlen können. Der Auftraggeber der Umfrage hat also ein eigenes Interesse daran, dass Läden Bargeld annehmen.
Den Rat kennt man, die Dose bleibt leer
Selbst in den Niederlanden, wo der Rat zuerst kam, kennen ihn 71 % der Menschen, aber nur 58 % befolgen ihn. Der häufigste Grund für die leere Dose ist entwaffnend ehrlich: Man ist einfach noch nicht dazu gekommen. Das ergab eine Umfrage unter 5.672 Menschen, die die Ökonominnen Carin van der Cruijsen und Nicole Jonker von der niederländischen Zentralbank im September 2026 veröffentlichten.
Der Rat selbst ist bescheiden. Seit Mai 2025 empfiehlt das nationale Zahlungsverkehrsforum der Niederlande unter Vorsitz der Zentralbank, 70 Euro pro Erwachsenem und 30 Euro pro Kind zu Hause zu haben. Berechnet hat die Summe Nibud, das niederländische Institut für Haushaltsfinanzen: genug für das Nötigste bei einer dreitägigen Störung, nicht für den normalen Alltag.
Wissen hilft: Wer von dem Rat gehört hat, befolgt ihn mit einer um 21 Prozentpunkte höheren Wahrscheinlichkeit. Am weitesten zurück liegen Haushalte mit knappem Budget, denn 70 Euro pro Kopf sind für sie echtes Geld.
Lieber als ein Polster aus Papier legten sich die Niederländer ein digitales zu: 70 % haben mehr als eine Möglichkeit, an der Kasse per Karte oder Handy zu zahlen. Zwei Karten verschiedener Banken helfen, wenn eine Bank ausfällt. Fällt dagegen das Netz oder, wie in Spanien, der Strom aus, ist die zweite Karte so nutzlos wie die erste.
Ein Reservereifen ohne Felge
Bargeld taugt nur dann als Versicherung, wenn zwei Dinge stimmen: Die Menschen haben Scheine zur Hand, und jemand ist bereit, sie anzunehmen. Bisher kümmern sich die Regierungen nur um die erste Hälfte: Sie drucken Checklisten und rechnen aus, wie viele Scheine man pro Kind beiseitelegen soll. Die zweite Hälfte überlassen sie den Läden.
Drei Seiten melden sich zu Wort. Das British Retail Consortium (BRC), das für die großen Ketten spricht, sagt, Unternehmen dürften frei wählen, welche Zahlungsarten sie akzeptieren, und Bargeld werde als Rückfalloption geschätzt. Die Convenience Stores sagen, sie nähmen Bargeld ohnehin. Das Post Office will mehr. Sein Bankenchef Ben Hunter Woollard brachte es in einem Satz auf den Punkt: „Wenn man dazu ermuntert, Bargeld zu nutzen, sollte man auch dafür sorgen, dass es angenommen wird.“
Ein Land geht schon über Ratschläge hinaus. Finnland, das wie Österreich den Haushalten empfiehlt, 70–100 Euro pro Person zu Hause zu haben, prüft laut den EZB-Autoren „störungssichere“ Geldautomaten. Diese Automaten sollen auch dann noch Geld ausgeben, wenn der Rest des digitalen Systems verstummt ist.
Doch auch so ein Automat füllt nur die Dose. Ein Umschlag mit Scheinen im Regal bringt einen nur dann durch drei Tage, wenn der Laden um die Ecke ihn annimmt. Vorerst überlässt die britische Regierung diese Entscheidung jedem einzelnen Laden. Ein Notgroschen ist nur so viel wert wie die Kassen in der Nähe, die ihn annehmen.