// Содержание
В материале есть партнёрские ссылки: если вы зарегистрируетесь по ним, FUTURMAG может получить вознаграждение, а для вас цена не изменится. Редполитика
Вывод криптовалюты в рубли — чаще всего технический вопрос о том, кто окажется вашим контрагентом и кто отвечает за деньги, пока они в пути. От ответа зависит, с какими рисками вы столкнётесь. Ниже — схемы, которые сегодня используют в России, и компромиссы каждой.
Маршрут 1: классический P2P
Вы продаёте USDT или другой актив частному лицу на бирже или в Telegram, а он переводит рубли на вашу карту или счёт. Преимущества: широкий выбор курсов и банков. Недостатки: входящие деньги приходят от неизвестного физлица. Если эти деньги связаны с мошенничеством, банк при проверке по закону о противодействии легализации (115-ФЗ) может ограничить операции по вашему счёту и запросить пояснения. Риск не теоретический: он основа большинства жалоб на блокировки.
Как снижать риск: небольшие суммы, разные банки, сохранение истории сделок, отказ от сторонних реквизитов и от «срочных» просьб.
Маршрут 2: централизованные биржи и обменники
Вы отправляете актив сервису, он выплачивает рубли. Плюс — предсказуемость и поддержка. Минусы: процедуры проверки клиентов, лимиты, отсутствие контроля над деньгами во время операции, зависимость от санкционных и регуляторных решений.
Маршрут 3: кастодиальные шлюзы с выводом через СБП
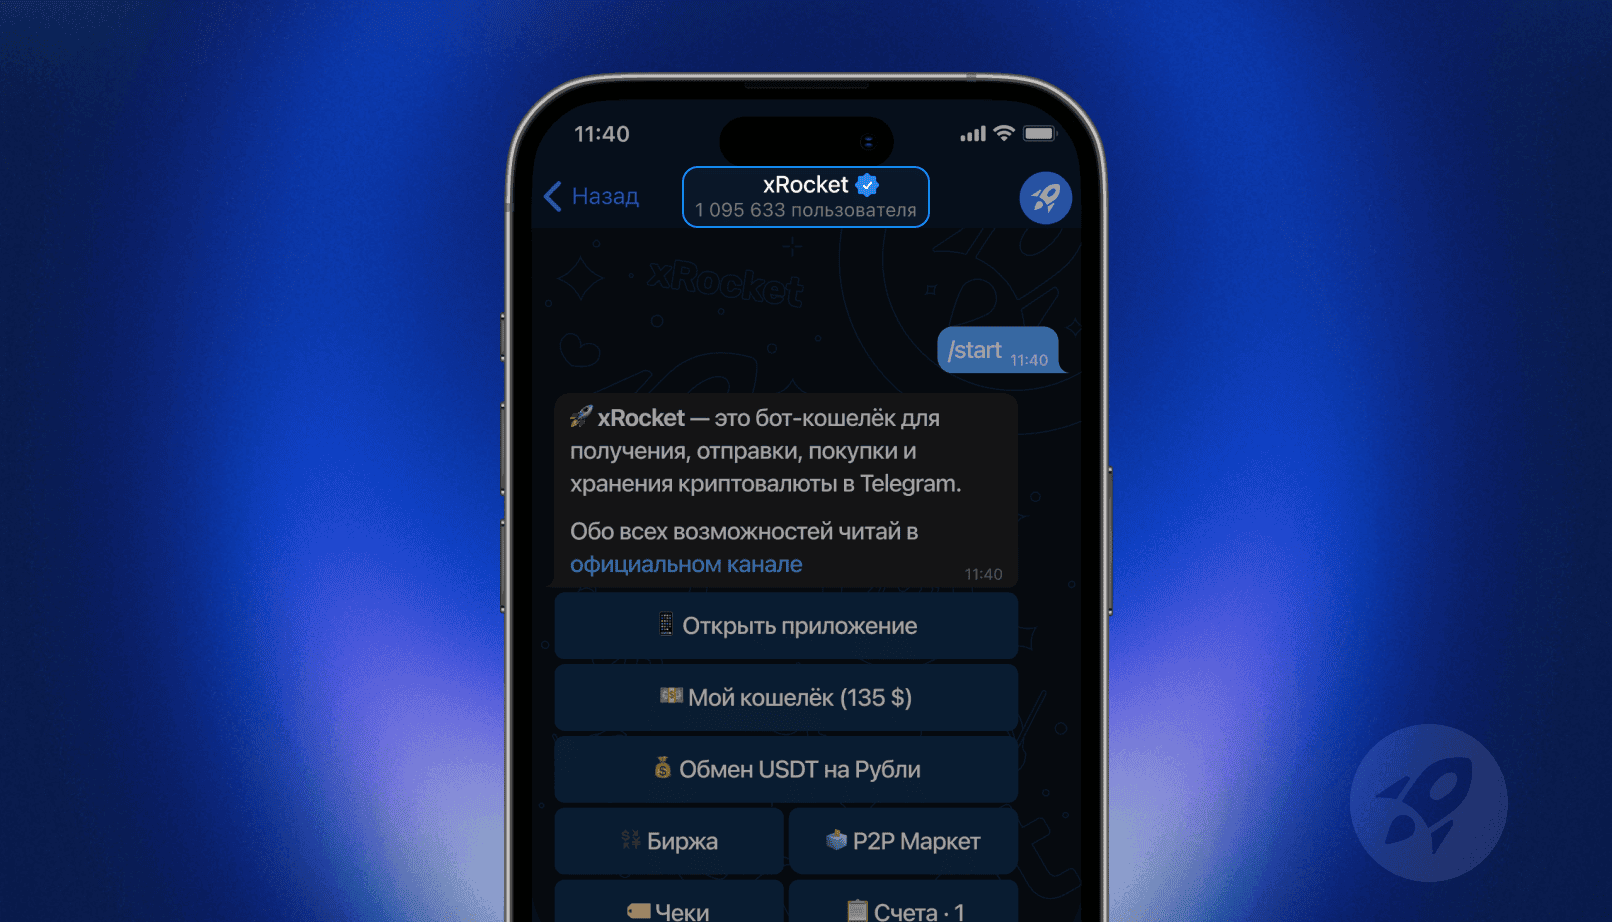
Так работают сервисы вроде xRocket внутри Telegram: вы храните баланс в кошельке сервиса, затем выбираете вывод в рубли, указываете банк и номер для СБП. По описанию сервиса, выплата проходит через банк-партнёр, а не от физического лица. Это снижает риск «чужих» денег по сравнению с P2P.
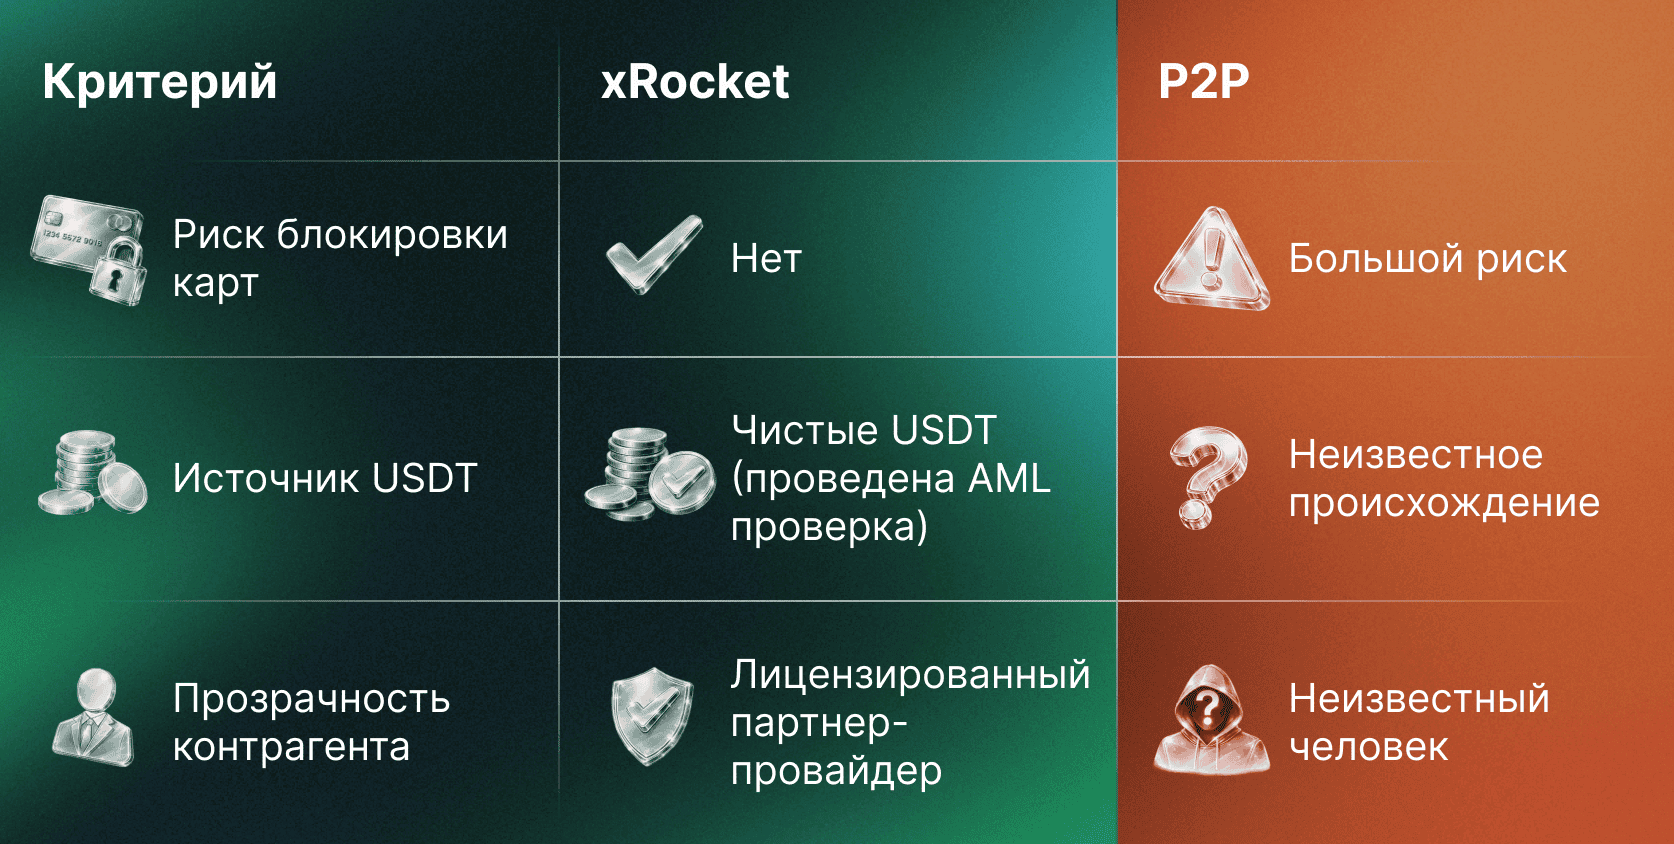
Но у схемы свои риски:
- Кастодиальность. Пока баланс на стороне сервиса, вы зависите от его надёжности и не контролируете ключи.
- Контрагент. Банк-партнёр и условия выплаты могут измениться; сервис может приостановить направление.
- Лимиты и проверки. Для вывода могут потребоваться верификация и подтверждения по сумме.
- Налоги и отчётность. Продажа криптоактива может иметь налоговые последствия независимо от способа вывода. Вопросы налогов обсуждайте с бухгалтером.
- Нормативная рамка. Правила оборота цифровой валюты в России ограничены и продолжают меняться, поэтому проверяйте актуальную позицию регуляторов.
Как проверить сервис до первой операции
- Откройте бота только по ссылке из надёжного источника и проверьте имя и подтверждение аккаунта.
- Начните с небольшой суммы и дождитесь поступления на ваш счёт.
- Сравните курс с рыночным и учтите комиссии сети и сервиса.
- Не держите на балансе больше, чем нужно для операции.
- Сохраняйте скриншоты и идентификаторы переводов.
Что показывают на практике
Единого безопасного варианта не существует. P2P даёт выбор, но несёт риск чужих денег. Шлюз с выводом через СБП убирает контрагента-физлицо, но добавляет кастодиальный риск и зависимость от сервиса. Хорошая стратегия — не складывать всё в один маршрут и держать документальную историю происхождения средств.
Если вы лишь хотите ознакомиться с интерфейсом, начните с xRocket на минимальной сумме и сравните с другими вариантами.